Guia
Vender e voltar a comprar no Luxemburgo: por que ordem?
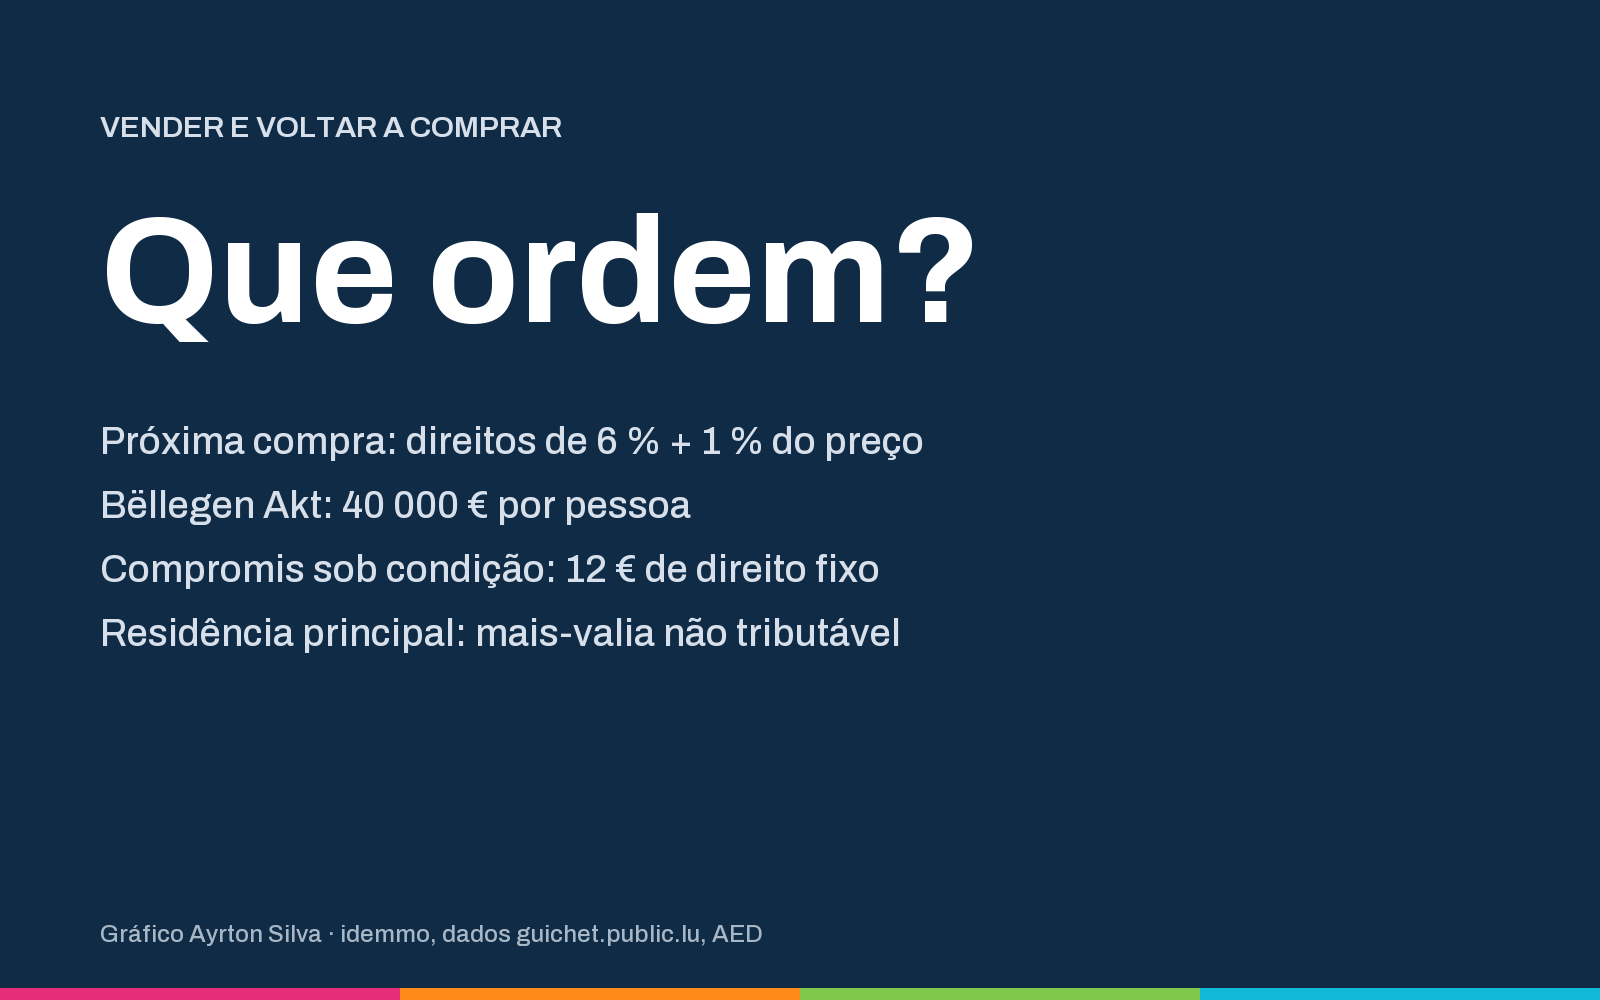
Vender primeiro fixa o seu orçamento, mas pode obrigar a uma habitação provisória; comprar primeiro garante a próxima casa, mas exige um financiamento de transição. Em ambos os casos, a próxima compra paga direitos de 6 % e 1 % do preço, reduzidos pelo Bëllegen Akt de 40 000 € por pessoa se ainda houver crédito, e a mais-valia da sua residência principal não é tributável se os prazos forem cumpridos.
A resposta curta
Vender primeiro é conhecer o orçamento antes de comprar. Comprar primeiro é ter a próxima casa antes de largar a atual. As duas ordens defendem-se; o que as distingue é a sua margem financeira, o tempo durante o qual consegue suportar dois imóveis e a precisão com que o seu preço de venda está estimado.
Seja qual for a ordem, aplicam-se quatro regras oficiais: os direitos da próxima compra, o Bëllegen Akt, o registo dos compromis e a isenção da mais-valia na residência principal. Este guia coloca-as lado a lado para o ajudar a escolher.
Cenário 1: vender primeiro
Assina o compromis de vente da sua casa e depois procura ou assina a próxima compra.
O que ganha. O preço de venda fica fixado por escrito. O seu orçamento de compra assenta num montante conhecido, e o banco financia o próximo imóvel nessa base. Sem dupla prestação, sem pressão para baixar o preço porque a compra seguinte já está assinada.
O que exige. Por vezes, uma habitação provisória entre a escritura de venda e a entrada no próximo imóvel. Este prazo negocia-se: a data da escritura fica fixada no compromis, e pode pedir uma data suficientemente afastada para encontrar e assinar a sua compra. O seu comprador tem as suas próprias limitações, em geral a obtenção do empréstimo: a condição suspensiva correspondente consta do compromis.
Cenário 2: comprar primeiro
Assina o compromis de compra da próxima casa antes de ter vendido a atual.
O que ganha. O imóvel que quer fica reservado. Muda-se uma só vez e vende uma casa vazia, mais fácil de mostrar.
O que exige. Um financiamento de transição, já que o produto da venda ainda não está disponível. É o princípio do crédito intercalar: o banco adianta parte do preço de venda esperado, por um período limitado, e o empréstimo é reembolsado na venda. Montante, prazo e custo são fixados por cada banco, com base no valor que atribui ao seu imóvel: peça uma proposta escrita e compare-a antes de assinar o que quer que seja. O risco principal é fácil de nomear: se a venda demorar mais ou se fizer a um preço mais baixo do que o previsto, a margem diminui.
Existe uma proteção: inscrever no compromis de compra uma condição suspensiva ligada à venda da sua casa atual, com data limite. O vendedor do imóvel que compra não é obrigado a aceitá-la; é um ponto de negociação, que pesa na força da sua proposta.
Os dois cenários lado a lado
| Ponto | Vender primeiro | Comprar primeiro |
|---|---|---|
| Orçamento da próxima compra | Assente num preço de venda assinado | Assente num preço de venda estimado |
| Financiamento | Empréstimo clássico para o próximo imóvel | Crédito intercalar até à venda |
| Risco principal | Habitação provisória entre duas escrituras | Venda mais demorada ou mais baixa do que o previsto |
| Condição suspensiva útil | Empréstimo do seu comprador, no compromis de venda | Venda da sua casa, no compromis de compra |
| Posição negocial | Vendedor sem pressa | Comprador sem condição ou com uma condição a fazer aceitar |
| Mais-valia da residência principal | Não tributável se vive lá no momento da venda | Não tributável se a venda ocorrer no prazo após a mudança |
Esta tabela não apresenta valores: os montantes dependem do seu preço, do seu empréstimo e da proposta do seu banco.
Os dois compromis e o calendário
Num projeto de vender e voltar a comprar, assina dois compromis, um como vendedor, outro como comprador. Cada um é registado no prazo de três meses a contar da sua data; depois desse prazo, aplica-se o direito em dobro.3 Enquanto uma condição suspensiva não se realizar, o registo custa um direito fixo de 12 €; o direito proporcional torna-se exigível quando ela se realiza.4
A lei não fixa um prazo único entre o compromis e a escritura notarial: é o compromis que prevê a data da escritura e a data limite de cada condição. Num projeto em dois tempos, estas datas constroem-se em conjunto:
- A data limite da condição de empréstimo do seu comprador deve cair antes da sua própria condição de venda, se tiver uma.
- A escritura de venda vem antes da escritura de compra, ou no mesmo dia, se conta com o produto da venda.
- Uma margem entre as duas datas absorve um atraso do banco ou de um documento administrativo.
O seu notário e o da outra parte coordenam estas datas; cabe-lhe a si fixá-las com clareza em cada compromis.
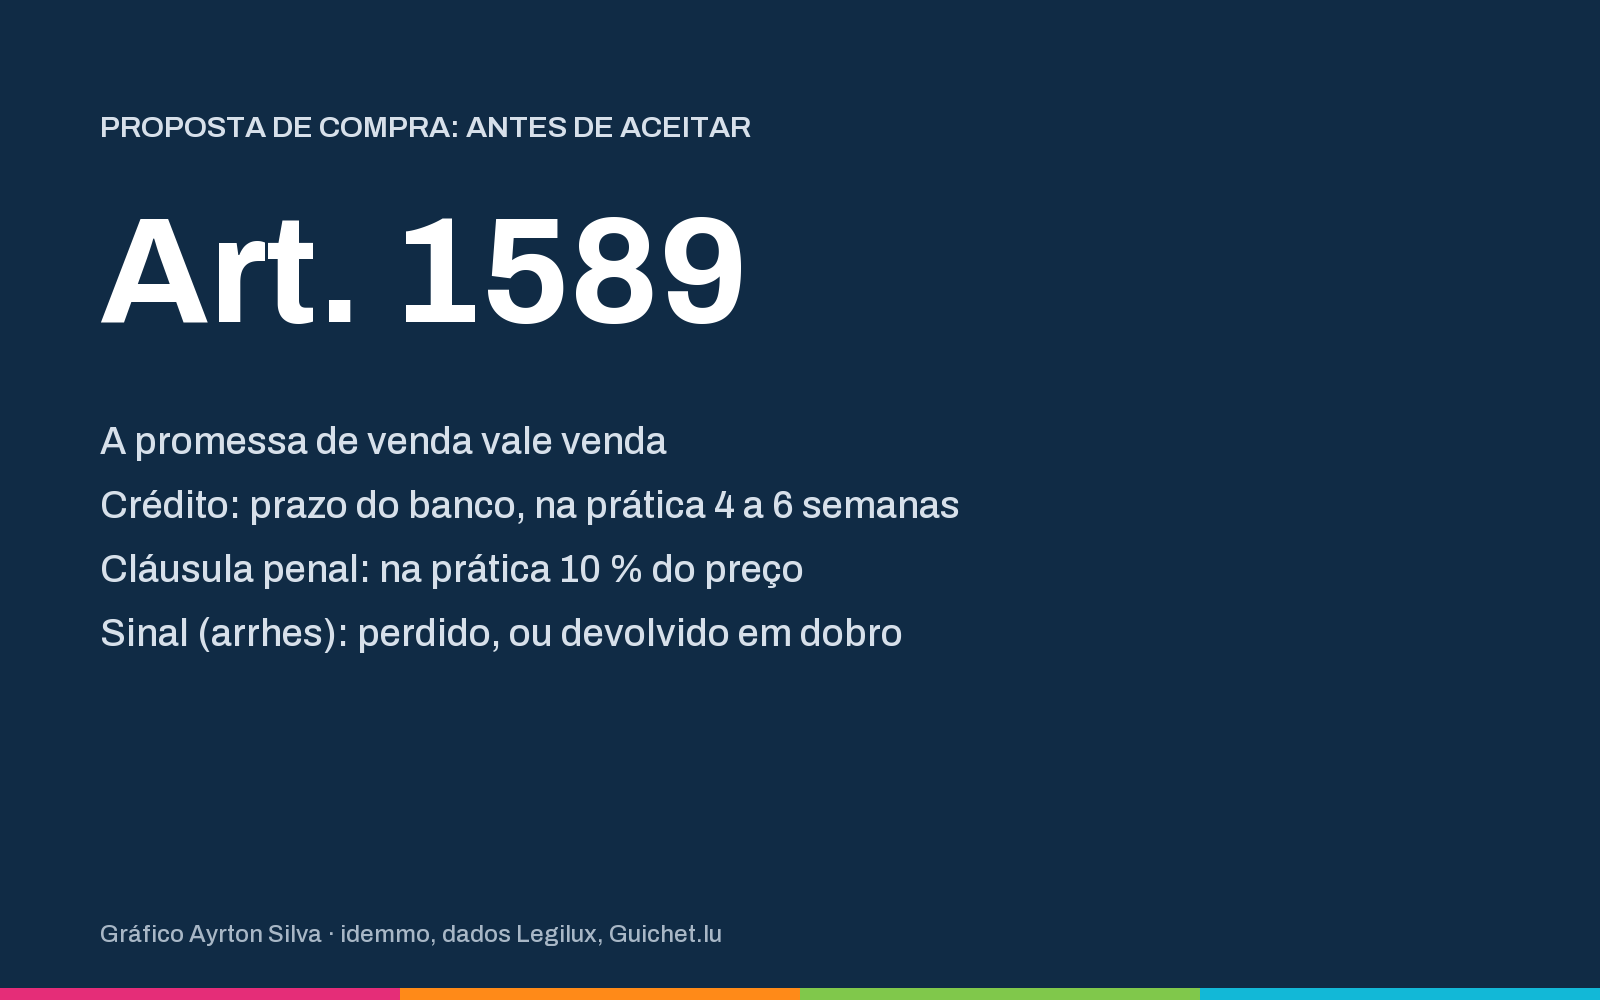
Um compromis assinado vale venda: em princípio, não é possível desistir, e a cláusula penal devida pela parte que desiste sem direito é, na prática, fixada em 10 % do preço de venda.6 Assinar uma compra sem condição ligada à sua venda é, portanto, comprometer-se seja qual for o destino da sua casa atual.
Quanto vai custar a próxima compra
A próxima compra paga direitos de registo de 6 % do preço de aquisição e um direito de transcrição de 1 %.2 Se for a sua futura residência, o Bëllegen Akt é deduzido: 40 000 € por pessoa que adquire.2 Depois de aplicado o crédito, o direito cobrado não desce abaixo de 100 €.2
Ponto importante numa segunda compra: o crédito vai-se consumindo de aquisição em aquisição. Se os direitos de uma compra não esgotaram o crédito, o saldo pode servir para outras aquisições, até se esgotar.1 O que já utilizou na sua casa atual tem, portanto, de ser deduzido: peça ao seu notário que verifique o saldo de cada comprador antes de montar o seu plano de financiamento. A ferramenta de custos de compra aplica estes direitos e o crédito a um preço dado, a título de exemplo.
Duas condições do crédito contam aqui. Tem de ocupar a nova casa nos dois anos seguintes à escritura, ou nos quatro anos para um terreno ou um imóvel em construção, e depois sem interrupção durante pelo menos dois anos.2 E se a sua casa atual beneficiou ela própria do crédito, vendê-la, arrendá-la, mesmo em parte, ou deixá-la antes de dois anos de ocupação implica o reembolso integral, com juros.2 Um proprietário recente deve verificar esta data antes de assinar um compromis de vente. O crédito é explicado em pormenor no nosso artigo sobre o Bëllegen Akt.
A mais-valia da sua residência principal
A mais-valia obtida com a habitação principal do vendedor não é tributável.5 No cenário «vender primeiro», vive na casa no momento da venda: a condição é simples de cumprir.
No cenário «comprar primeiro», pode já ter-se mudado antes de vender. A casa continua a ser tratada como residência principal se a venda ocorrer o mais tardar a 31 de dezembro do ano seguinte à mudança, com uma das condições previstas: tê-la ocupado após a compra, tê-la ocupado durante os 5 anos anteriores à venda, ou um motivo familiar ou profissional.5 Depois dessa data, a casa só continua a ser residência principal se três condições estiverem reunidas, entre elas não ser proprietário de outra habitação à sua disposição imediata.5 Se já vive no imóvel que comprou, esta via fica em princípio fechada: fixe a data limite da venda antes de se mudar. Isenta ou não, a venda tem sempre de ser declarada.5
Um imóvel que não seja a sua residência principal, um apartamento arrendado ou uma segunda habitação, segue outras regras, explicadas no nosso artigo sobre a mais-valia imobiliária.
Avaliar antes de assinar a compra
Em ambos os cenários, há um número que comanda tudo o resto: o preço a que a sua casa atual se pode vender. Se comprar primeiro, é nele que assentam o crédito intercalar e a sua margem. Se vender primeiro, é ele que fixa o seu orçamento de procura.
Uma avaliação demasiado alta é a armadilha clássica de comprar primeiro: leva a assinar uma compra que a venda não vai financiar. Uma avaliação demasiado baixa faz desistir de um imóvel ao seu alcance. Antes de assinar um compromis de compra, peça uma avaliação escrita, apoiada nas vendas registadas da sua comuna, e compare-a com o orçamento que o banco aceita.
Antes de escolher, a lista
- Mande avaliar a sua casa por escrito, antes de qualquer proposta de compra.
- Pergunte ao seu banco o que financia em cada cenário, e em que condições.
- Verifique o saldo de Bëllegen Akt de cada comprador e a data de ocupação da sua casa atual.
- Preveja as condições suspensivas e as respetivas datas limite em cada compromis.
- Coloque a escritura de venda e a de compra pela ordem certa, com margem.
- Se se mudar antes de vender, anote o prazo que protege a isenção da mais-valia.
Vender e voltar a comprar decide-se no primeiro número que fixa. Peça a sua avaliação antes de assinar a próxima compra.
Fontes
- Crédit d'impôt sur les actes notariés (« Bëllegen Akt ») · guichet.public.lu · 15/11/2026
- Crédit d'impôt sur les actes notariés (Bëllegen Akt) · Administration de l'enregistrement, des domaines et de la TVA (AED), pfi.public.lu · 15/11/2026
- Enregistrement : questions fréquentes · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Guide des mesures logement de l'AED · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Plus-value sur la vente de l'habitation principale · guichet.public.lu · 15/11/2026
- Connaître le contenu et la valeur juridique d'un compromis de vente · guichet.public.lu · 15/11/2026
Cada número do artigo remete para uma fonte pública, citada com a sua data. As fontes estão em francês.
Perguntas frequentes
No Luxemburgo, é preferível vender ou comprar primeiro?
Não existe uma regra única. Vender primeiro fixa o seu orçamento e evita suportar dois imóveis; comprar primeiro garante a próxima casa, mas exige um financiamento de transição e um preço de venda bem estimado. A escolha depende da sua margem financeira e do tempo que consegue aguentar.
Posso comprar com a condição de vender a minha casa atual?
Sim, se o vendedor do imóvel que compra aceitar: é uma condição suspensiva a negociar e a inscrever no compromis, com uma data limite. Sem ela, o compromis de compra vincula-o mesmo que a sua venda não se concretize. Enquanto não se realizar, o compromis é registado ao direito fixo de 12 €.
Ainda tenho direito ao Bëllegen Akt na próxima compra?
O crédito é de 40 000 € por pessoa. Se não foi totalmente utilizado numa compra anterior, o saldo pode servir para outras aquisições, até se esgotar. O seu notário verifica o saldo disponível.
A venda da minha residência principal é tributada se já me mudei?
A mais-valia da habitação principal não é tributável. Se saiu da casa antes de a vender, a venda deve acontecer o mais tardar a 31 de dezembro do ano seguinte à mudança, com uma das condições previstas pela administração. Isenta ou não, a venda tem de ser declarada.
Pedir a minha avaliação escrita
Morada do imóvel, comuna, uma palavra sobre o seu projeto: o Ayrton liga de volta.
Prefere uma mensagem? Uma única palavra chega.
Escrever ESTIMATION no WhatsAppLer a seguir
Proposta de compra no Luxemburgo: o que o vendedor verifica
No Luxemburgo, a venda fica perfeita assim que vendedor e comprador estão de acordo sobre o imóvel e o preço (Code civil, art. 1583). Aceitar uma proposta por escrito pode, portanto, já o vincular. Antes de assinar, leia a condição de crédito e o seu prazo, a natureza da quantia paga e a data prevista para a escritura.
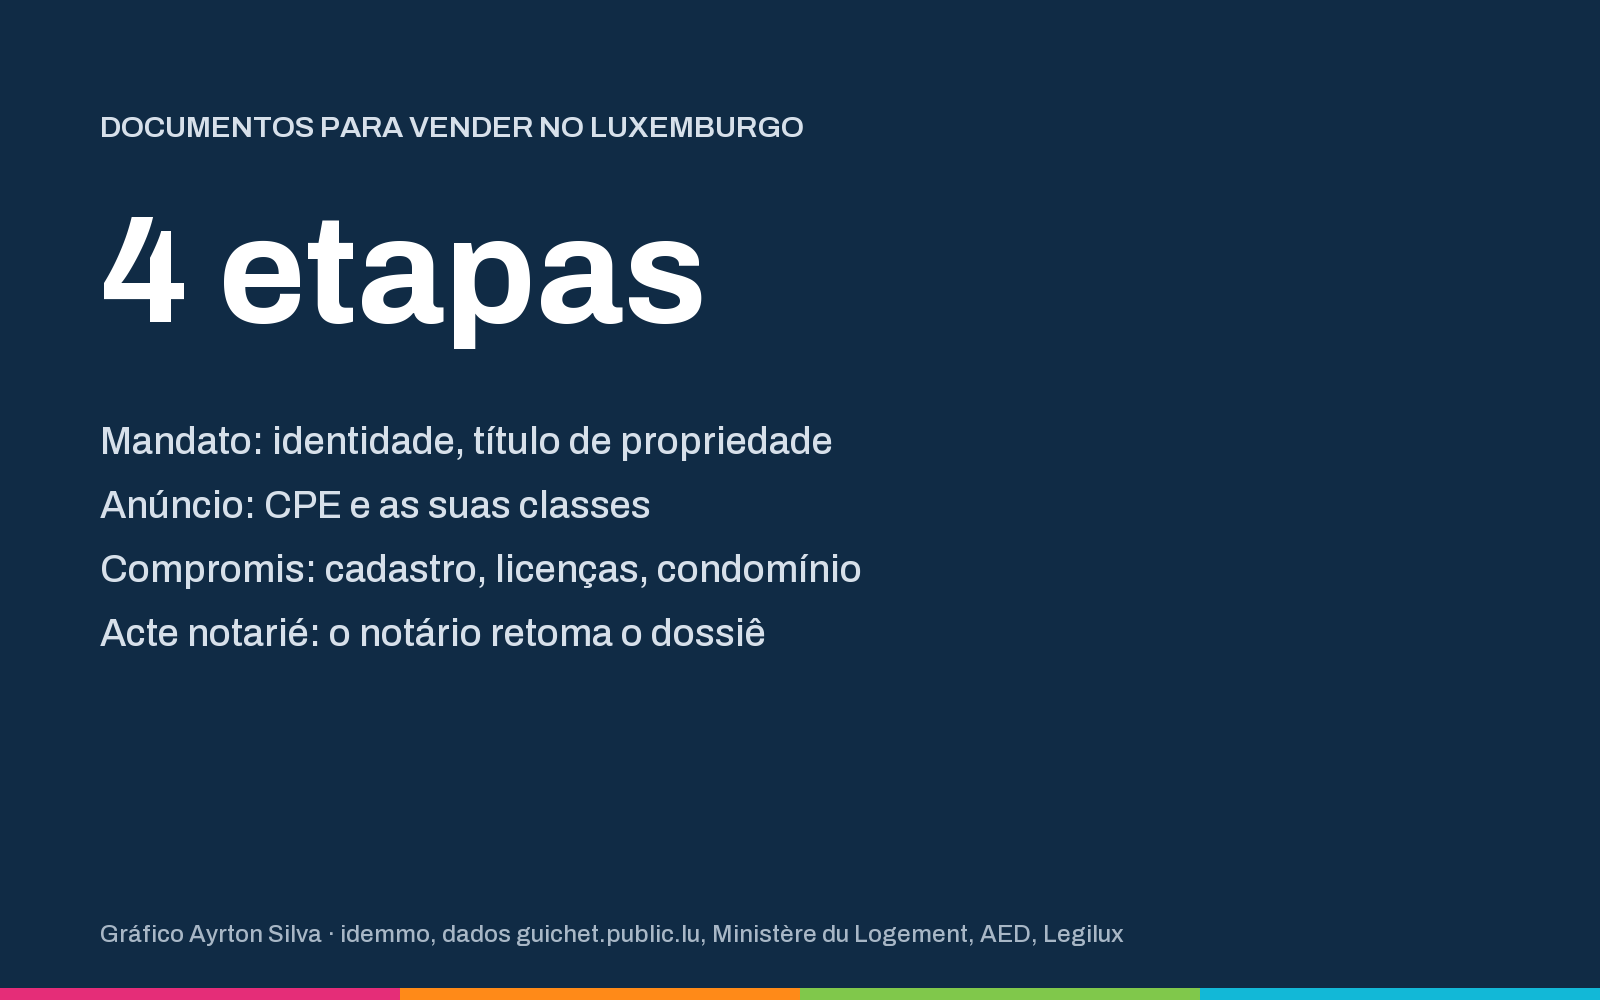
Documentos para vender um imóvel no Luxemburgo: a lista
Uma venda no Luxemburgo passa por quatro etapas: o mandato, o anúncio, o compromis de vente e o acte notarié. O CPE, válido 10 anos, tem de existir antes do anúncio, que indica as suas classes. O título de propriedade, o extrato cadastral, as licenças de construção e, em condomínio, o tableau descriptif de division e o saldo do fundo de obras reúnem-se antes do compromis.
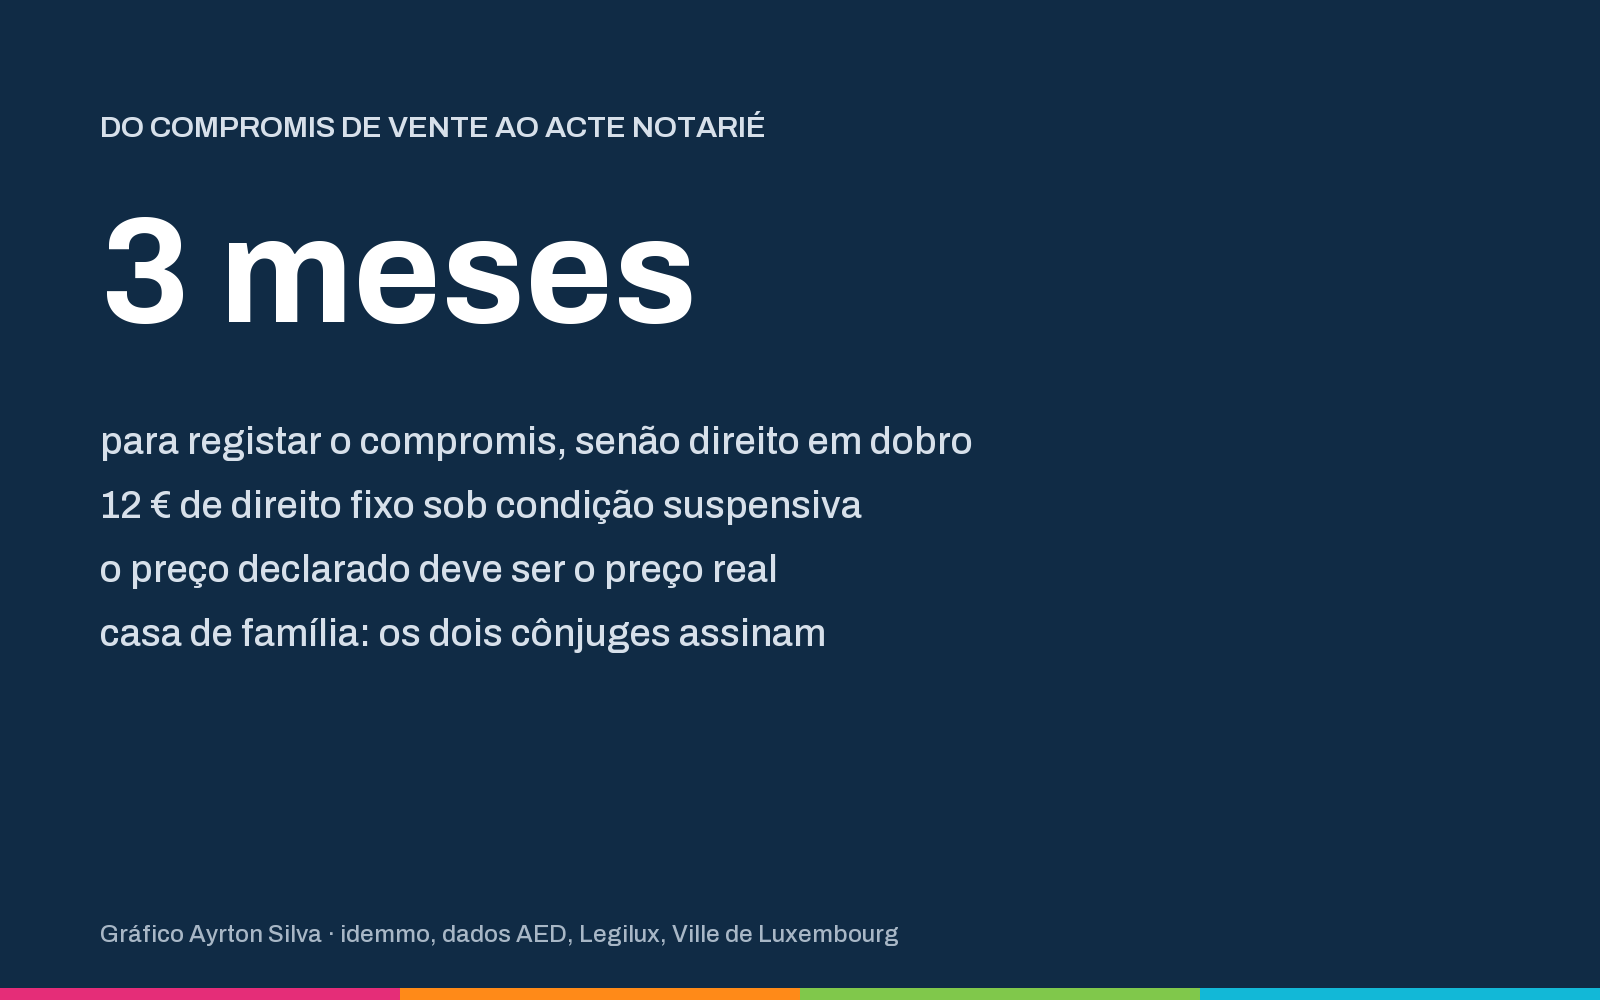
Do compromis de vente ao acte notarié: prazos e custos
No Luxemburgo, um compromis de vente particular regista-se no prazo de três meses, caso contrário aplica-se o direito em dobro. Enquanto a condição suspensiva não se realizar, só é devido um direito fixo de 12 €. O preço declarado tem de ser o preço real, e a habitação da família só se vende com o acordo dos dois cônjuges.
Luxembourg