Ratgeber
Verkaufen und neu kaufen in Luxemburg: welche Reihenfolge?
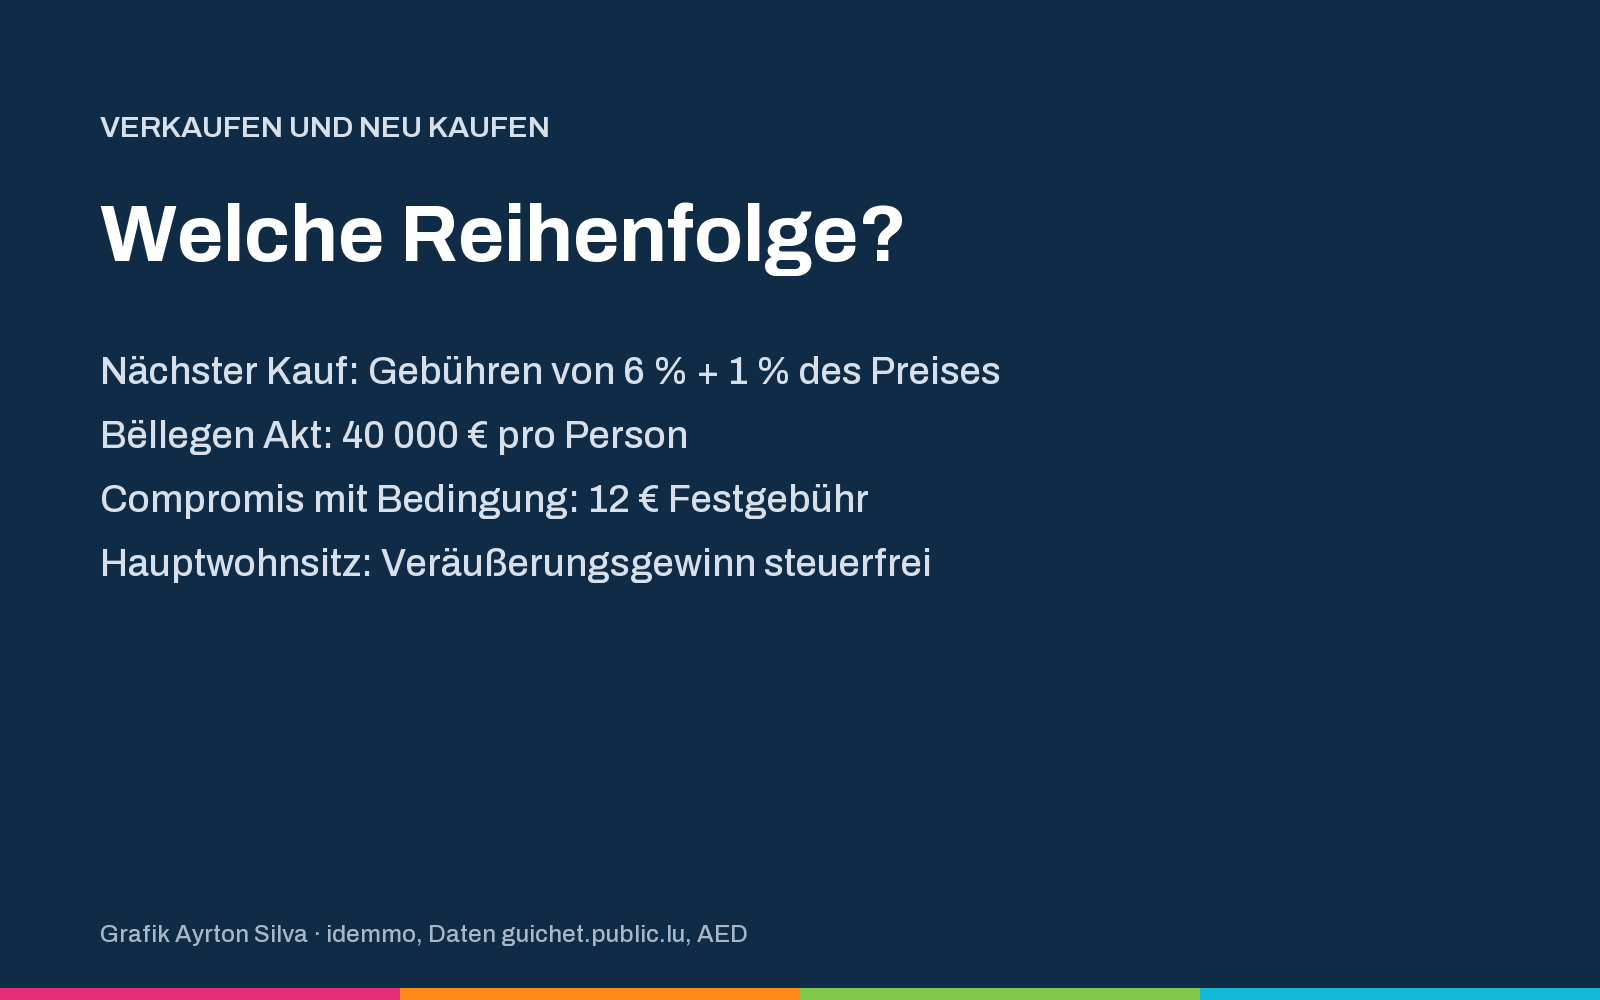
Wer zuerst verkauft, kennt sein Budget, braucht aber unter Umständen eine Übergangswohnung; wer zuerst kauft, sichert sich die nächste Wohnung, braucht aber eine Zwischenfinanzierung. In beiden Fällen fallen beim nächsten Kauf Gebühren von 6 % und 1 % des Preises an, gemindert durch den Bëllegen Akt von 40 000 € pro Person, sofern noch Guthaben besteht, und der Veräußerungsgewinn aus dem Hauptwohnsitz ist steuerfrei, wenn die Fristen eingehalten werden.
Die kurze Antwort
Zuerst verkaufen heißt, das Budget zu kennen, bevor man kauft. Zuerst kaufen heißt, die nächste Wohnung zu haben, bevor man die jetzige aufgibt. Beide Reihenfolgen lassen sich begründen; entscheidend sind Ihr finanzieller Spielraum, wie lange Sie zwei Immobilien tragen können und wie genau Ihr Verkaufspreis geschätzt ist.
Unabhängig von der Reihenfolge gelten vier amtliche Regeln: die Gebühren beim nächsten Kauf, der Bëllegen Akt, die Registrierung der Compromis und die Steuerbefreiung des Veräußerungsgewinns beim Hauptwohnsitz. Dieser Leitfaden stellt sie nebeneinander, damit Sie entscheiden können.
Szenario 1: zuerst verkaufen
Sie unterschreiben den Compromis de vente für Ihre Wohnung und suchen oder unterschreiben danach Ihren nächsten Kauf.
Was Sie gewinnen. Der Verkaufspreis steht schriftlich fest. Ihr Kaufbudget beruht auf einem bekannten Betrag, und Ihre Bank finanziert die nächste Immobilie auf dieser Grundlage. Keine doppelte Rückzahlung, kein Druck, den Preis zu senken, weil der nächste Kauf schon unterschrieben ist.
Was es verlangt. Manchmal eine Übergangswohnung zwischen der Verkaufsurkunde und dem Einzug in die nächste Immobilie. Diese Zeitspanne ist verhandelbar: Das Datum der notariellen Urkunde wird im Compromis festgelegt, und Sie können ein Datum verlangen, das Ihnen genug Zeit lässt, Ihren Kauf zu finden und zu unterschreiben. Ihr Käufer hat eigene Zwänge, meist die Zusage seines Darlehens: Die entsprechende aufschiebende Bedingung steht im Compromis.
Szenario 2: zuerst kaufen
Sie unterschreiben den Compromis für Ihre nächste Wohnung, bevor Sie die jetzige verkauft haben.
Was Sie gewinnen. Die gewünschte Immobilie ist gesichert. Sie ziehen nur einmal um und verkaufen eine leere Wohnung, die sich leichter zeigen lässt.
Was es verlangt. Eine Zwischenfinanzierung, da der Verkaufserlös noch nicht verfügbar ist. Das ist das Prinzip des Überbrückungskredits: Die Bank streckt einen Teil des erwarteten Verkaufspreises für eine begrenzte Dauer vor, und das Darlehen wird beim Verkauf zurückgezahlt. Betrag, Laufzeit und Kosten legt jede Bank selbst fest, auf Grundlage des Werts, den sie für Ihre Immobilie ansetzt: Verlangen Sie ein schriftliches Angebot und vergleichen Sie es, bevor Sie etwas unterschreiben. Das Hauptrisiko ist leicht zu benennen: Dauert der Verkauf länger oder bringt er weniger als geplant, schrumpft Ihr Spielraum.
Es gibt einen Schutz: im Kauf-Compromis eine aufschiebende Bedingung zum Verkauf Ihrer jetzigen Wohnung festzuhalten, mit Frist. Der Verkäufer der Immobilie, die Sie kaufen, muss sie nicht akzeptieren; sie ist Verhandlungssache und beeinflusst, wie stark Ihr Angebot wirkt.
Die beiden Szenarien im Vergleich
| Punkt | Zuerst verkaufen | Zuerst kaufen |
|---|---|---|
| Budget für den nächsten Kauf | Beruht auf einem unterschriebenen Verkaufspreis | Beruht auf einem geschätzten Verkaufspreis |
| Finanzierung | Klassisches Darlehen für die nächste Immobilie | Überbrückungskredit bis zum Verkauf |
| Hauptrisiko | Übergangswohnung zwischen zwei Urkunden | Verkauf dauert länger oder bringt weniger |
| Nützliche aufschiebende Bedingung | Darlehen Ihres Käufers, in Ihrem Verkaufs-Compromis | Verkauf Ihrer Wohnung, in Ihrem Kauf-Compromis |
| Verhandlungsposition | Verkäufer ohne Zeitdruck | Käufer ohne Bedingung oder mit einer Bedingung, die akzeptiert werden muss |
| Veräußerungsgewinn Hauptwohnsitz | Steuerfrei, wenn Sie beim Verkauf dort wohnen | Steuerfrei, wenn der Verkauf innerhalb der Frist nach dem Umzug erfolgt |
Diese Tabelle beziffert nichts: Die Beträge hängen von Ihrem Preis, Ihrem Darlehen und dem Angebot Ihrer Bank ab.
Die beiden Compromis und der Zeitplan
Wer verkauft und neu kauft, unterschreibt zwei Compromis, einen als Verkäufer, einen als Käufer. Jeder wird innerhalb von drei Monaten ab seinem Datum registriert; danach wird die doppelte Gebühr fällig.3 Solange eine aufschiebende Bedingung nicht eingetreten ist, kostet die Registrierung eine Festgebühr von 12 €; die proportionale Gebühr wird fällig, wenn die Bedingung eintritt.4
Das Gesetz sieht keine einheitliche Frist zwischen Compromis und notarieller Urkunde vor: Der Compromis legt das Datum der Urkunde und die Frist jeder Bedingung fest. Bei einem Vorhaben in zwei Schritten werden diese Daten gemeinsam geplant:
- Die Frist der Darlehensbedingung Ihres Käufers sollte vor der Frist Ihrer eigenen Verkaufsbedingung liegen, falls Sie eine haben.
- Die Verkaufsurkunde kommt vor der Kaufurkunde oder am selben Tag, wenn Sie auf den Verkaufserlös angewiesen sind.
- Ein Puffer zwischen beiden Daten fängt eine Verzögerung bei der Bank oder bei einem Dokument auf.
Ihr Notar und der Notar der Gegenseite stimmen diese Daten ab; an Ihnen ist es, sie in jedem Compromis klar festzuhalten.
Ein unterschriebener Compromis gilt als Verkauf: Grundsätzlich kann man nicht mehr zurücktreten, und die Vertragsstrafe, die eine Partei bei einem unberechtigten Rücktritt schuldet, liegt in der Praxis bei 10 % des Verkaufspreises.6 Wer einen Kauf ohne Bedingung zum eigenen Verkauf unterschreibt, ist also gebunden, gleich was mit der jetzigen Wohnung geschieht.
Was der nächste Kauf kostet
Beim nächsten Kauf fallen Registrierungsgebühren von 6 % des Kaufpreises und eine Umschreibungsgebühr von 1 % an.2 Handelt es sich um Ihren künftigen Wohnsitz, wird der Bëllegen Akt abgezogen: 40 000 € pro Person, die erwirbt.2 Nach Anrechnung des Kredits sinkt die erhobene Gebühr nicht unter 100 €.2
Wichtig beim zweiten Kauf: Der Kredit wird über mehrere Erwerbe hinweg verbraucht. Haben die Gebühren eines Kaufs den Kredit nicht ausgeschöpft, kann das Restguthaben für weitere Erwerbe verwendet werden, bis es aufgebraucht ist.1 Was Sie bereits für Ihre jetzige Wohnung genutzt haben, ist also abzuziehen: Lassen Sie Ihren Notar das verbleibende Guthaben jedes Käufers prüfen, bevor Sie Ihre Finanzierung planen. Der Rechner für Kaufnebenkosten wendet diese Gebühren und den Kredit beispielhaft auf einen Preis an.
Zwei Bedingungen des Kredits sind hier wichtig. Sie müssen die neue Wohnung innerhalb von zwei Jahren nach der Urkunde beziehen, bei einem Grundstück oder einem Bau in Ausführung innerhalb von vier Jahren, und dann ohne Unterbrechung mindestens zwei Jahre dort wohnen.2 Und hat Ihre jetzige Wohnung selbst vom Kredit profitiert, führen ein Verkauf, eine auch nur teilweise Vermietung oder ein Auszug vor zwei Jahren Bewohnung zur vollständigen Rückzahlung, mit Zinsen.2 Wer erst vor Kurzem gekauft hat, sollte dieses Datum vor der Unterschrift eines Compromis de vente prüfen. Der Kredit wird im Artikel zum Bëllegen Akt ausführlich erklärt.
Der Veräußerungsgewinn aus Ihrem Hauptwohnsitz
Der Gewinn aus dem Verkauf der Hauptwohnung des Verkäufers ist steuerfrei.5 Im Szenario „zuerst verkaufen“ wohnen Sie zum Zeitpunkt des Verkaufs in der Wohnung: Die Bedingung ist leicht zu erfüllen.
Im Szenario „zuerst kaufen“ sind Sie möglicherweise vor dem Verkauf ausgezogen. Die Wohnung gilt weiter als Hauptwohnsitz, wenn der Verkauf spätestens am 31. Dezember des Jahres nach dem Umzug erfolgt, zusammen mit einer der vorgesehenen Bedingungen: Sie haben die Wohnung nach dem Kauf bewohnt, Sie haben sie in den 5 Jahren vor dem Verkauf bewohnt, oder es liegt ein familiärer oder beruflicher Grund vor.5 Nach diesem Datum bleibt die Wohnung nur dann Hauptwohnsitz, wenn drei Bedingungen zugleich erfüllt sind, darunter, dass Sie keine andere Wohnung besitzen, die Ihnen unmittelbar zur Verfügung steht.5 Wohnen Sie bereits in der gekauften Immobilie, ist dieser Weg grundsätzlich verschlossen: Legen Sie die Verkaufsfrist vor dem Umzug fest. Ob steuerfrei oder nicht, der Verkauf muss immer erklärt werden.5
Eine Immobilie, die nicht Ihr Hauptwohnsitz ist, etwa eine vermietete Wohnung oder ein Zweitwohnsitz, folgt anderen Regeln, die im Artikel zum Veräußerungsgewinn erklärt sind.
Schätzen, bevor Sie den Kauf unterschreiben
In beiden Szenarien bestimmt eine Zahl alles andere: der Preis, zu dem sich Ihre jetzige Wohnung verkaufen lässt. Kaufen Sie zuerst, beruhen Überbrückungskredit und Spielraum darauf. Verkaufen Sie zuerst, legt sie Ihr Suchbudget fest.
Eine zu hohe Schätzung ist die typische Falle beim Erst-Kaufen: Sie führt zu einem Kauf, den der Verkauf nicht finanziert. Eine zu niedrige Schätzung lässt Sie auf eine erreichbare Immobilie verzichten. Lassen Sie vor der Unterschrift eines Kauf-Compromis eine schriftliche Wertermittlung erstellen, gestützt auf die registrierten Verkäufe Ihrer Gemeinde, und gleichen Sie sie mit dem Budget ab, das Ihre Bank akzeptiert.
Vor der Entscheidung: die Liste
- Lassen Sie Ihre Wohnung schriftlich schätzen, vor jedem Kaufangebot.
- Fragen Sie Ihre Bank, was sie in jedem Szenario finanziert und zu welchen Bedingungen.
- Prüfen Sie das Bëllegen-Akt-Guthaben jedes Käufers und das Einzugsdatum Ihrer jetzigen Wohnung.
- Sehen Sie in jedem Compromis die aufschiebenden Bedingungen und ihre Fristen vor.
- Bringen Sie Verkaufs- und Kaufurkunde in die richtige Reihenfolge, mit Puffer.
- Wenn Sie vor dem Verkauf umziehen, notieren Sie die Frist, die die Steuerbefreiung des Gewinns schützt.
Verkaufen und neu kaufen hängt an der ersten Zahl, die Sie festlegen. Fordern Sie Ihre Wertermittlung an, bevor Sie den nächsten Kauf unterschreiben.
Quellen
- Crédit d'impôt sur les actes notariés (« Bëllegen Akt ») · guichet.public.lu · 15/11/2026
- Crédit d'impôt sur les actes notariés (Bëllegen Akt) · Administration de l'enregistrement, des domaines et de la TVA (AED), pfi.public.lu · 15/11/2026
- Enregistrement : questions fréquentes · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Guide des mesures logement de l'AED · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Plus-value sur la vente de l'habitation principale · guichet.public.lu · 15/11/2026
- Connaître le contenu et la valeur juridique d'un compromis de vente · guichet.public.lu · 15/11/2026
Jede Zahl des Beitrags verweist auf eine öffentliche Quelle, zitiert mit Datum. Die Quellen sind auf Französisch.
Häufige Fragen
Sollte man in Luxemburg zuerst verkaufen oder zuerst kaufen?
Eine allgemeine Regel gibt es nicht. Wer zuerst verkauft, kennt sein Budget und trägt nicht zwei Immobilien gleichzeitig; wer zuerst kauft, sichert die nächste Wohnung, braucht aber eine Zwischenfinanzierung und einen gut geschätzten Verkaufspreis. Die Wahl hängt von Ihrem finanziellen Spielraum und davon ab, wie lange Sie durchhalten können.
Kann ich unter der Bedingung kaufen, dass meine jetzige Wohnung verkauft wird?
Ja, wenn der Verkäufer der Immobilie, die Sie kaufen, zustimmt: Es handelt sich um eine aufschiebende Bedingung, die im Compromis mit Frist festgehalten wird. Ohne sie bindet Sie der Kauf-Compromis auch dann, wenn Ihr Verkauf scheitert. Solange sie nicht eingetreten ist, wird der Compromis zur Festgebühr von 12 € registriert.
Habe ich beim nächsten Kauf noch Anspruch auf den Bëllegen Akt?
Der Kredit beträgt 40 000 € pro Person. Wurde er bei einem früheren Kauf nicht vollständig genutzt, kann das Restguthaben für weitere Erwerbe verwendet werden, bis es aufgebraucht ist. Ihr Notar prüft das verfügbare Guthaben.
Wird der Verkauf meines Hauptwohnsitzes besteuert, wenn ich schon ausgezogen bin?
Der Veräußerungsgewinn aus der Hauptwohnung ist steuerfrei. Sind Sie vor dem Verkauf ausgezogen, muss der Verkauf spätestens am 31. Dezember des Jahres nach dem Umzug erfolgen, zusammen mit einer der von der Verwaltung vorgesehenen Bedingungen. Ob steuerfrei oder nicht, der Verkauf muss erklärt werden.
Meine schriftliche Wertermittlung anfragen
Adresse der Immobilie, Gemeinde, ein Wort zu Ihrem Vorhaben: Ayrton ruft zurück.
Lieber eine Nachricht? Ein einziges Wort genügt.
ESTIMATION per WhatsApp schreibenAls Nächstes lesen
Kaufangebot in Luxemburg erhalten: was der Verkäufer prüft
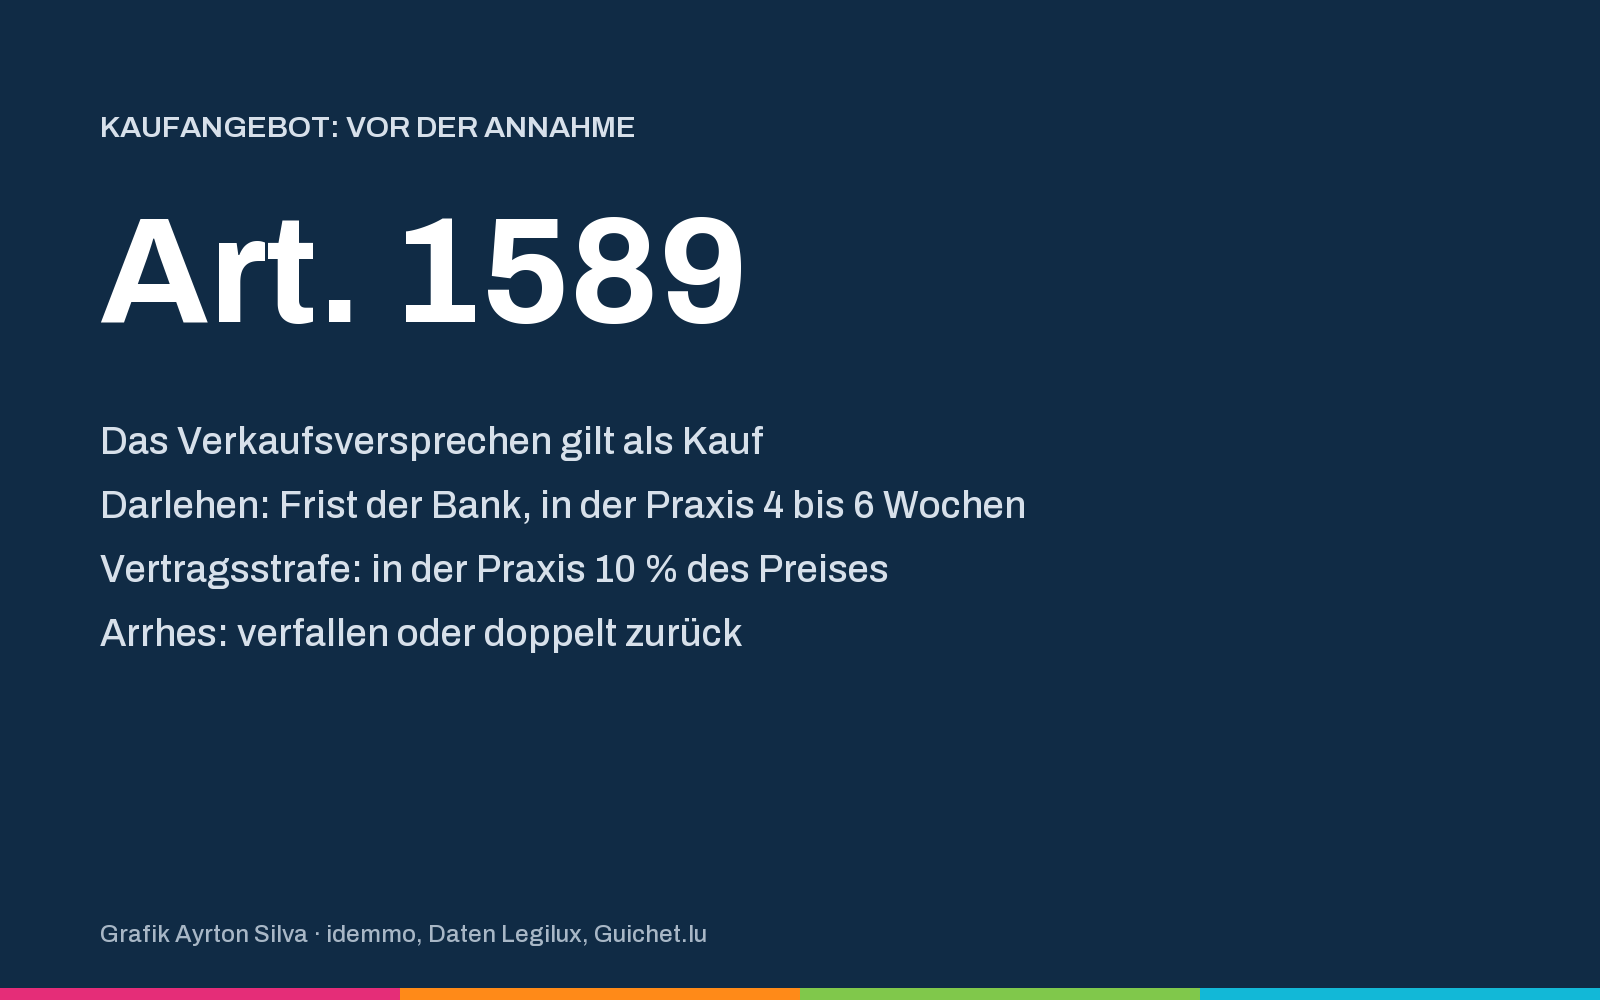
In Luxemburg ist der Kauf zustande gekommen, sobald Verkäufer und Käufer sich über das Objekt und den Preis einig sind (Code civil, Art. 1583). Wer ein Angebot schriftlich annimmt, kann also schon gebunden sein. Lesen Sie vor der Unterschrift die Darlehensbedingung und ihre Frist, die Art der gezahlten Summe und das geplante Datum der Urkunde.
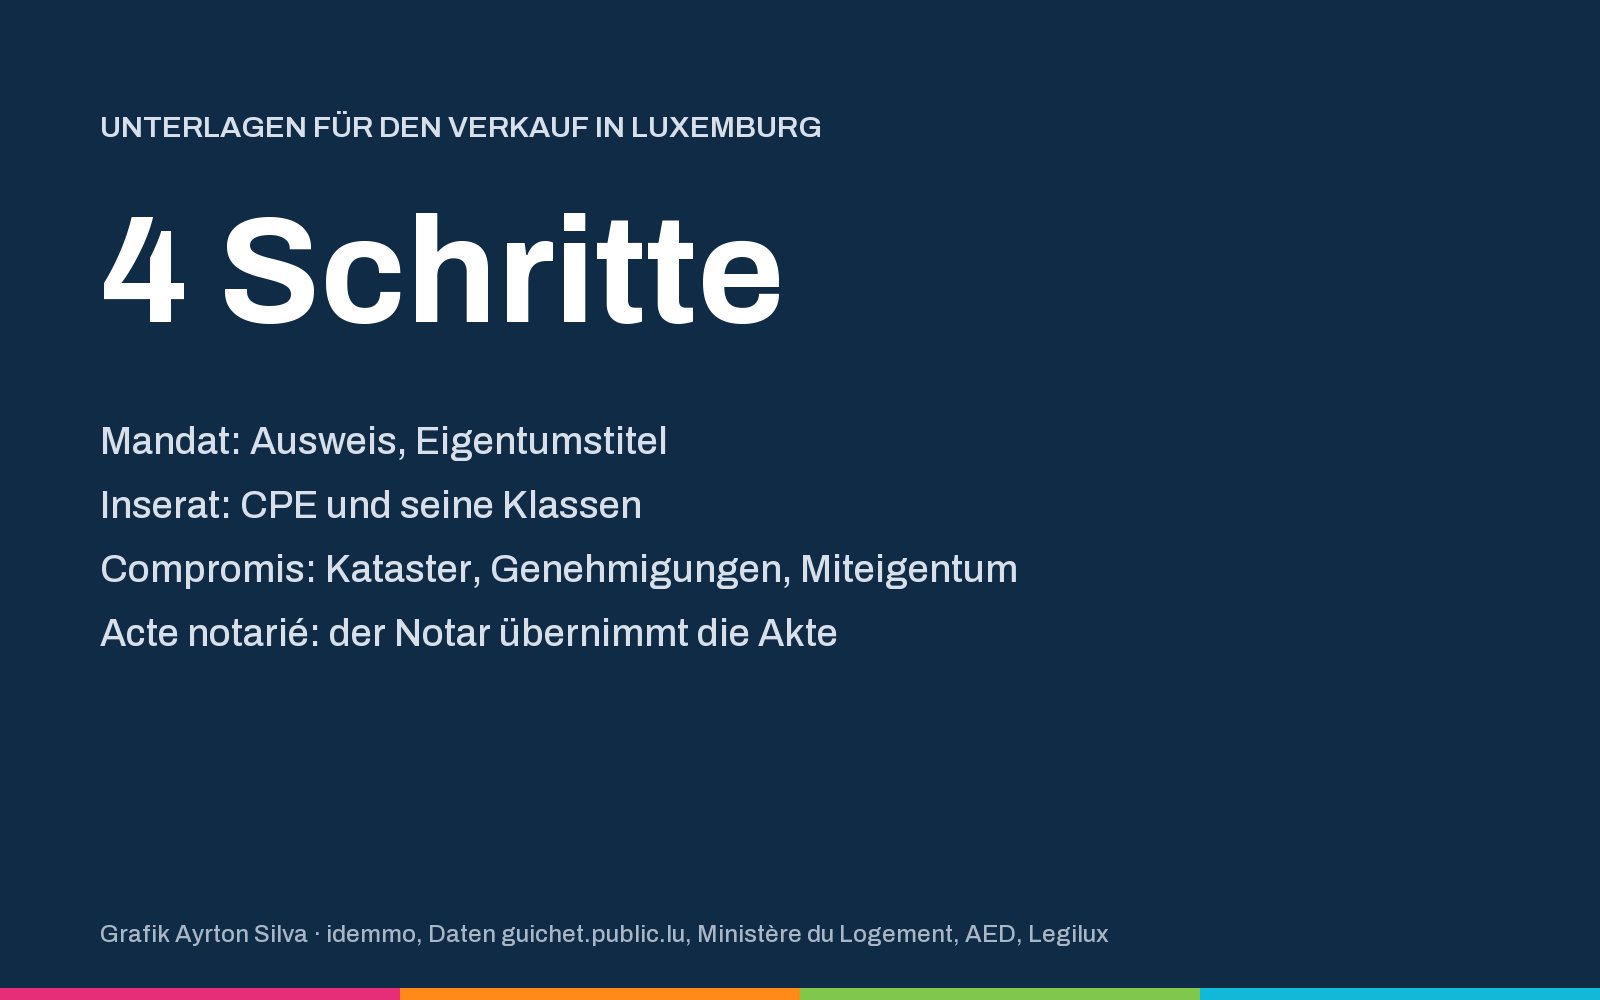
Unterlagen für den Immobilienverkauf in Luxemburg: die Liste
Ein Verkauf in Luxemburg verläuft in vier Schritten: Mandat, Inserat, Compromis de vente und Acte notarié. Der CPE, 10 Jahre gültig, muss vor dem Inserat vorliegen, das seine Klassen angibt. Eigentumstitel, Katasterauszug, Baugenehmigungen und, im Miteigentum, das Tableau descriptif de division sowie der Stand des Instandhaltungsfonds werden vor dem Compromis zusammengestellt.
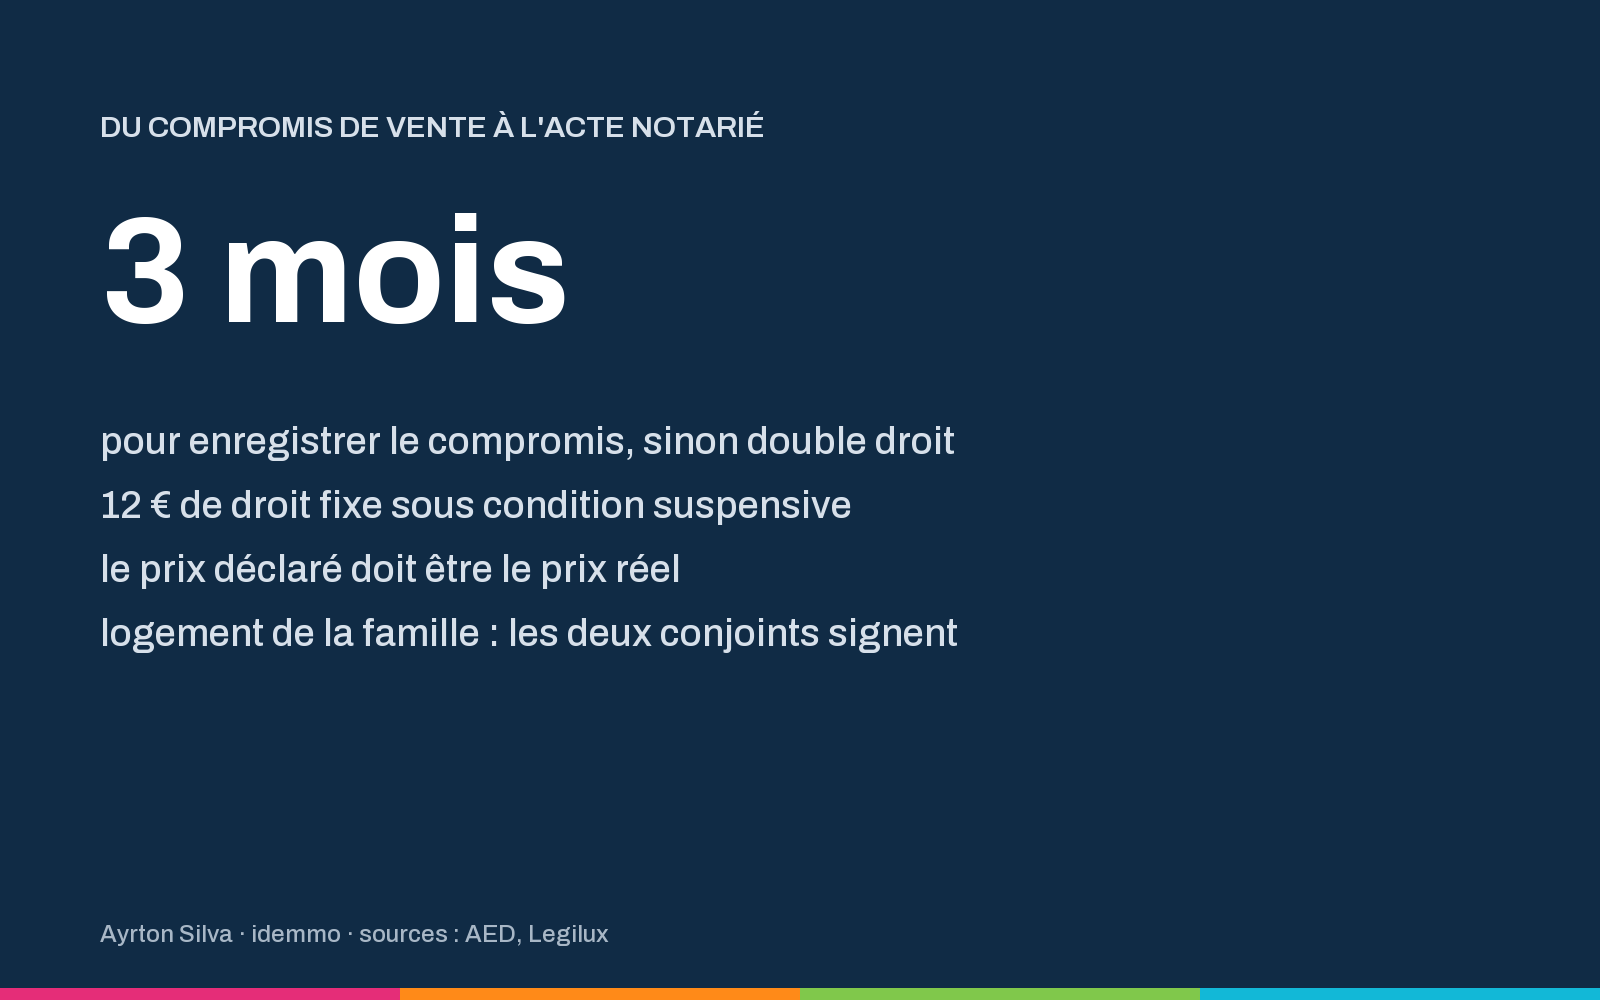
Vom Vorvertrag zur Notarurkunde: Fristen und Kosten
In Luxemburg wird ein privatschriftlicher Vorvertrag (compromis de vente) binnen drei Monaten registriert, sonst fällt die doppelte Gebühr an. Solange die aufschiebende Bedingung nicht eingetreten ist, ist nur eine feste Gebühr von 12 € fällig. Der erklärte Preis muss der reale Preis sein, und die Familienwohnung wird nur mit Zustimmung beider Ehegatten verkauft.
Luxembourg