Guia
Proposta de compra no Luxemburgo: o que o vendedor verifica
No Luxemburgo, a venda fica perfeita assim que vendedor e comprador estão de acordo sobre o imóvel e o preço (Code civil, art. 1583). Aceitar uma proposta por escrito pode, portanto, já o vincular. Antes de assinar, leia a condição de crédito e o seu prazo, a natureza da quantia paga e a data prevista para a escritura.
Uma proposta de compra aceite já vale venda?
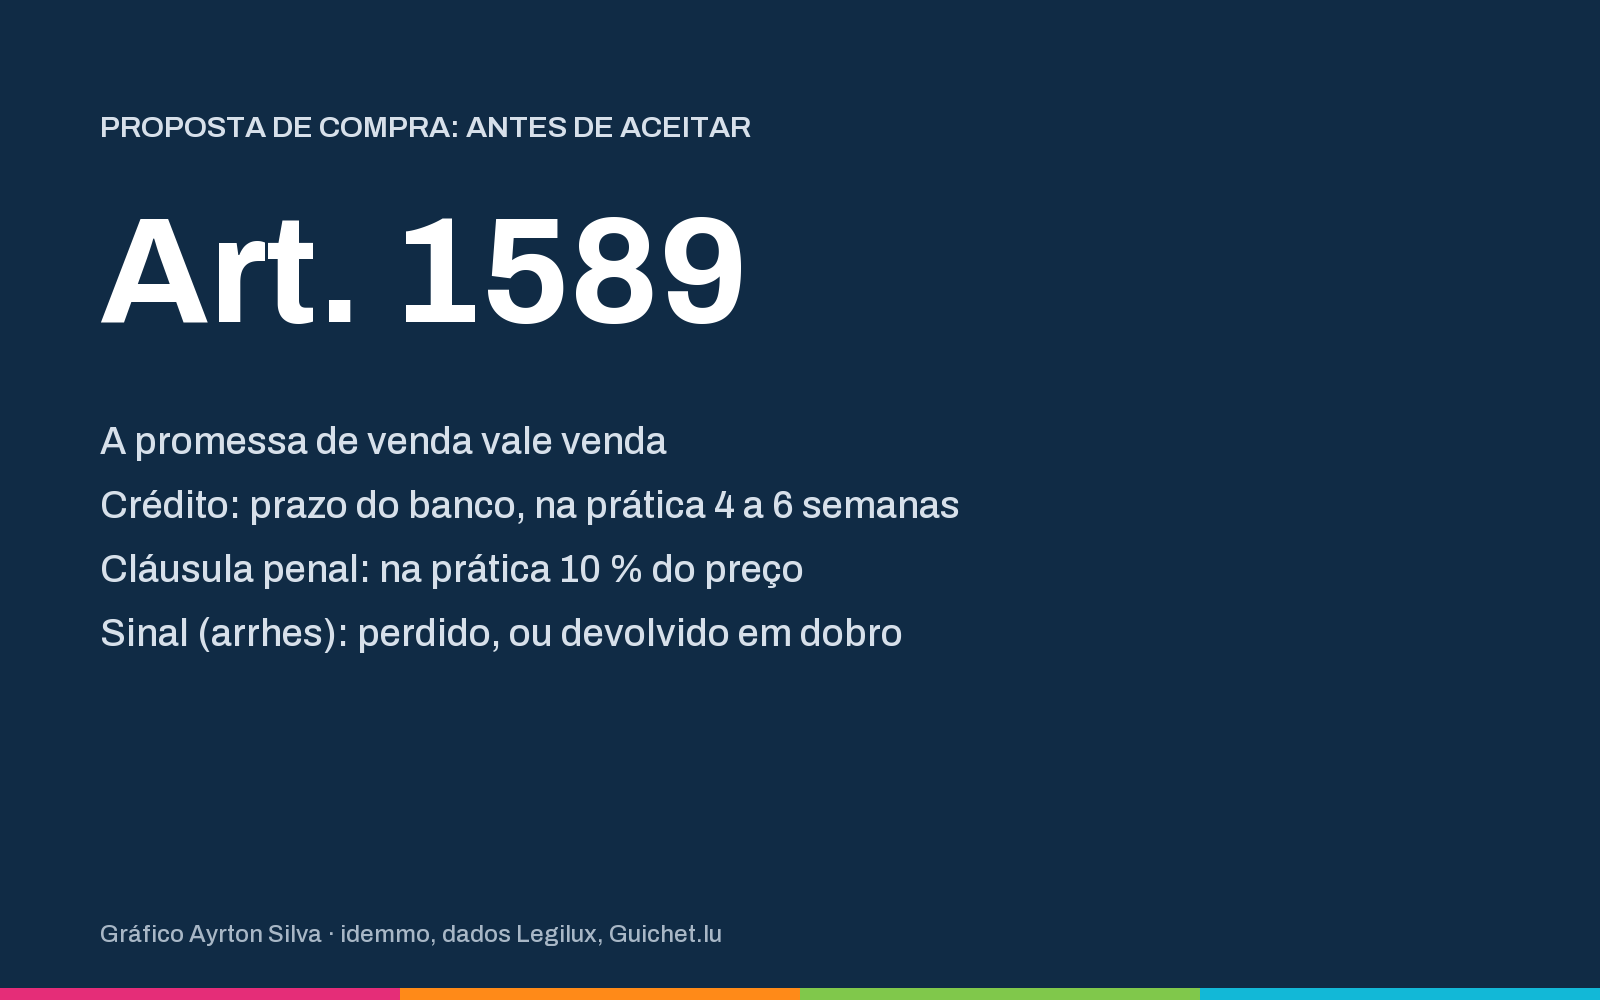
No Luxemburgo, a venda fica perfeita entre as partes assim que estão de acordo sobre a coisa e o preço, mesmo que o imóvel ainda não tenha sido entregue nem o preço pago (Code civil, art. 1583).1 O Código acrescenta que a promessa de venda vale venda quando há consentimento recíproco sobre a coisa e o preço (art. 1589).1 O Guichet.lu resume-o para o compromis de vente: uma vez assinado pelas duas partes, obriga-as a concluir a venda ao preço acordado e, em princípio, nenhuma pode desistir.2
Para o vendedor, a consequência é prática. Uma proposta de compra escrita que identifica o imóvel e fixa um preço, contra-assinada « bon pour accord », pode produzir o mesmo efeito que um compromis. As convenções legalmente formadas têm força de lei para quem as fez e só se revogam por mútuo consentimento (art. 1134).1 A assinatura no fundo de uma proposta não é uma cortesia: é o momento em que os termos ficam fixados.
Este guia trata desse momento, entre a proposta e o compromis. O registo do compromis, o seu custo, a área e a casa de família são tratados no nosso artigo sobre o caminho do compromis até à escritura notarial.
O que deve conter uma proposta de compra?
Uma proposta séria cabe numa página, mas cada linha conta. Antes de a discutir, verifique se contém:
- A identidade completa do comprador, e de cada comprador se forem dois a comprar.
- O imóvel descrito sem ambiguidade: morada, fração, cave, lugar de estacionamento, o que é vendido com ele.
- O preço, em algarismos e por extenso, e o que inclui. O Code civil exige que o preço seja determinado e indicado pelas partes (art. 1591).1
- O financiamento: capitais próprios, recurso a crédito, montante do crédito previsto.
- As condições impostas pelo comprador, crédito ou outras.
- O prazo da proposta: até quando o comprador a mantém.
- As datas pretendidas para o compromis e para a escritura.
Uma proposta sem prazo deixa-o na incerteza, porque não sabe até quando o comprador se considera vinculado. Uma proposta que nada diz sobre o financiamento obriga-o a perguntar, e a resposta pesa tanto como o preço.
Condição suspensiva de crédito: que prazo, que prova?
O Guichet.lu observa que quase todos os compromis sujeitam a venda a condições, e cita em primeiro lugar a concessão de um crédito bancário. O compromis prevê então que o comprador só fica obrigado a comprar depois de obter esse crédito. O Guichet.lu indica três pontos úteis para o vendedor:2
- O prazo de resposta do banco é fixado por escrito pelas partes. A lei não impõe duração; na prática, é de pelo menos 4 a 6 semanas.
- O prazo pode ser prorrogado se o comprador apresentar uma carta oficial do banco a confirmar que o pedido foi entregue e está em análise.
- Em caso de litígio, o comprador tem de provar que pediu crédito a pelo menos um banco a tempo e que informou o vendedor da resposta dentro do prazo.
O Code civil completa o quadro. Permite celebrar uma venda sob condição suspensiva (art. 1584).1 Uma condição ligada a um prazo fixo considera-se falhada quando o prazo expira sem que o evento aconteça (art. 1176).1 E a condição considera-se cumprida quando foi a parte obrigada por ela que impediu o seu cumprimento (art. 1178).1 Um comprador que nunca pede o crédito não se pode, portanto, esconder atrás da condição.
Para si, vendedor, uma cláusula de crédito bem redigida fixa o montante máximo do crédito pedido, a data limite de resposta e a forma da prova: uma carta de recusa do banco, e não uma simples declaração do comprador. Sem data, a condição fica em aberto: o Código prevê que uma condição sem prazo fixo pode sempre ainda cumprir-se (art. 1176)1; sem montante, um comprador pode pedir um crédito fora de alcance e obter uma recusa.
Várias propostas: como compará-las?
Quando chegam duas ou três propostas, o reflexo é olhar primeiro para o preço. É um critério, não o único. Três perguntas desempatam muitas vezes propostas próximas:
- A certeza do financiamento. Um comprador com capitais próprios sólidos, ou um acordo de princípio escrito do seu banco, representa menos risco do que um comprador que está a começar.
- As condições. Uma proposta sem condição de crédito, ou com um prazo curto, deixa-o menos tempo na incerteza. Uma proposta sujeita à venda de outro imóvel acrescenta uma condição que não controla.
- O calendário. A data da escritura tem de coincidir com o seu próprio projeto: compra de outro imóvel, mudança, reembolso de um crédito em curso.
Uma proposta um pouco mais baixa, financiada e rápida, pode pesar mais do que uma proposta mais alta sujeita a duas condições. Avalie cada proposta segundo estes critérios, por escrito, antes de responder.
Há uma precaução quando vários compradores estão em jogo: aceite só uma proposta de cada vez. Duas aceitações escritas para o mesmo imóvel expõem-no perante o comprador que não escolher.
Como fazer uma contraproposta?
Se a proposta não lhe convém, responda por escrito com uma contraproposta completa: preço, condições, prazo da condição de crédito, data da escritura e uma data limite para a sua própria resposta. Uma contraproposta altera os termos: não conte com a proposta inicial como se continuasse em cima da mesa. Se o comprador aceitar os seus termos por escrito, o acordo sobre a coisa e o preço pode formar-se nesse momento (art. 1583 e 1589).1
Sinal, adiantamento, cláusula penal: qual a diferença?
Muitas vezes é paga uma quantia na assinatura do compromis. O nome que lhe é dado não é um pormenor. Se a promessa de venda for feita com arrhes (sinal), cada parte fica livre de desistir: quem as deu perdendo-as, quem as recebeu restituindo o dobro (art. 1590).1 Uma quantia qualificada como arrhes abre, portanto, uma porta de saída, para as duas partes. Pelo contrário, uma quantia paga como adiantamento sobre o preço, sem ser qualificada como arrhes, não dá esse direito de desistir: o acordo continua sujeito ao art. 1134. Faça constar por escrito a que título a quantia é paga, quem a guarda até à escritura e o que lhe acontece se a condição de crédito não se realizar.
O compromis pode também prever uma cláusula penal: uma indemnização fixa devida pela parte que se recusa a concluir. Na prática, é fixada em 10 % do preço de venda, ou seja, 35 000 € para um preço de 350 000 €.2 Veja a quem se aplica: redigida para as duas partes, abrange também um vendedor que muda de ideias ou encontra um comprador que oferece mais depois do compromis. O juiz pode reduzir ou aumentar a pena se for manifestamente excessiva ou irrisória (art. 1152).1
A lista antes de aceitar
Antes de assinar uma proposta ou um compromis, reveja estes pontos um a um:
- A proposta identifica o imóvel e o preço sem ambiguidade.
- Tem um prazo, e responde antes dele.
- O financiamento está descrito: capitais próprios, montante do crédito, banco contactado.
- A condição de crédito fixa um montante máximo, uma data limite e uma prova escrita de recusa.
- As outras condições estão escritas e datadas.
- A quantia paga está qualificada: arrhes ou não, guardada por quem.
- Leu a cláusula penal, e sabe que também o vincula.
- A data da escritura é compatível com o seu próprio calendário.
- Só é aceite uma proposta de cada vez.
Para avaliar uma proposta, é preciso primeiro saber quanto vale o imóvel. Um parecer de valor escrito dá-lhe uma referência em números para responder a uma proposta baixa ou escolher entre duas propostas próximas. Peça o seu.
Fontes
- Code civil luxembourgeois, texte consolidé · Legilux, Code civil luxembourgeois · 15/11/2026
- Connaître le contenu et la valeur juridique d'un compromis de vente · Guichet.lu, portail du gouvernement luxembourgeois · 15/11/2026
Cada número do artigo remete para uma fonte pública, citada com a sua data. As fontes estão em francês.
Perguntas frequentes
Uma proposta de compra aceite já vale venda no Luxemburgo?
Pode valer. A venda fica perfeita com o acordo sobre o imóvel e o preço (Code civil, art. 1583), e a promessa de venda vale venda nas mesmas condições (art. 1589). Se a proposta fixa o imóvel e o preço sem reservas, a sua aceitação escrita pode bastar para o vincular.
Quanto tempo dura a condição suspensiva de crédito?
A lei não fixa duração: as partes escrevem-na no compromis. Na prática, o prazo de resposta do banco é de pelo menos 4 a 6 semanas, e pode ser prorrogado mediante carta oficial do banco.
O que acontece se o comprador desistir depois do compromis?
Em princípio, não pode. Se o compromis prevê uma cláusula penal, é devida pela parte que se recusa a concluir, nos termos da cláusula; na prática, é fixada em 10 % do preço. O juiz pode reduzi-la se for manifestamente excessiva.
Sinal (arrhes) ou adiantamento: qual a diferença para o vendedor?
Com arrhes, cada parte pode desistir: o comprador perdendo-as, o vendedor restituindo o dobro (Code civil, art. 1590). Um adiantamento sobre o preço, sem menção de arrhes, não dá esse direito. Faça constar por escrito a que título a quantia é paga e quem a guarda até à escritura.
Pedir a minha avaliação escrita
Morada do imóvel, comuna, uma palavra sobre o seu projeto: o Ayrton liga de volta.
Prefere uma mensagem? Uma única palavra chega.
Escrever ESTIMATION no WhatsAppLer a seguir
Documentos para vender um imóvel no Luxemburgo: a lista
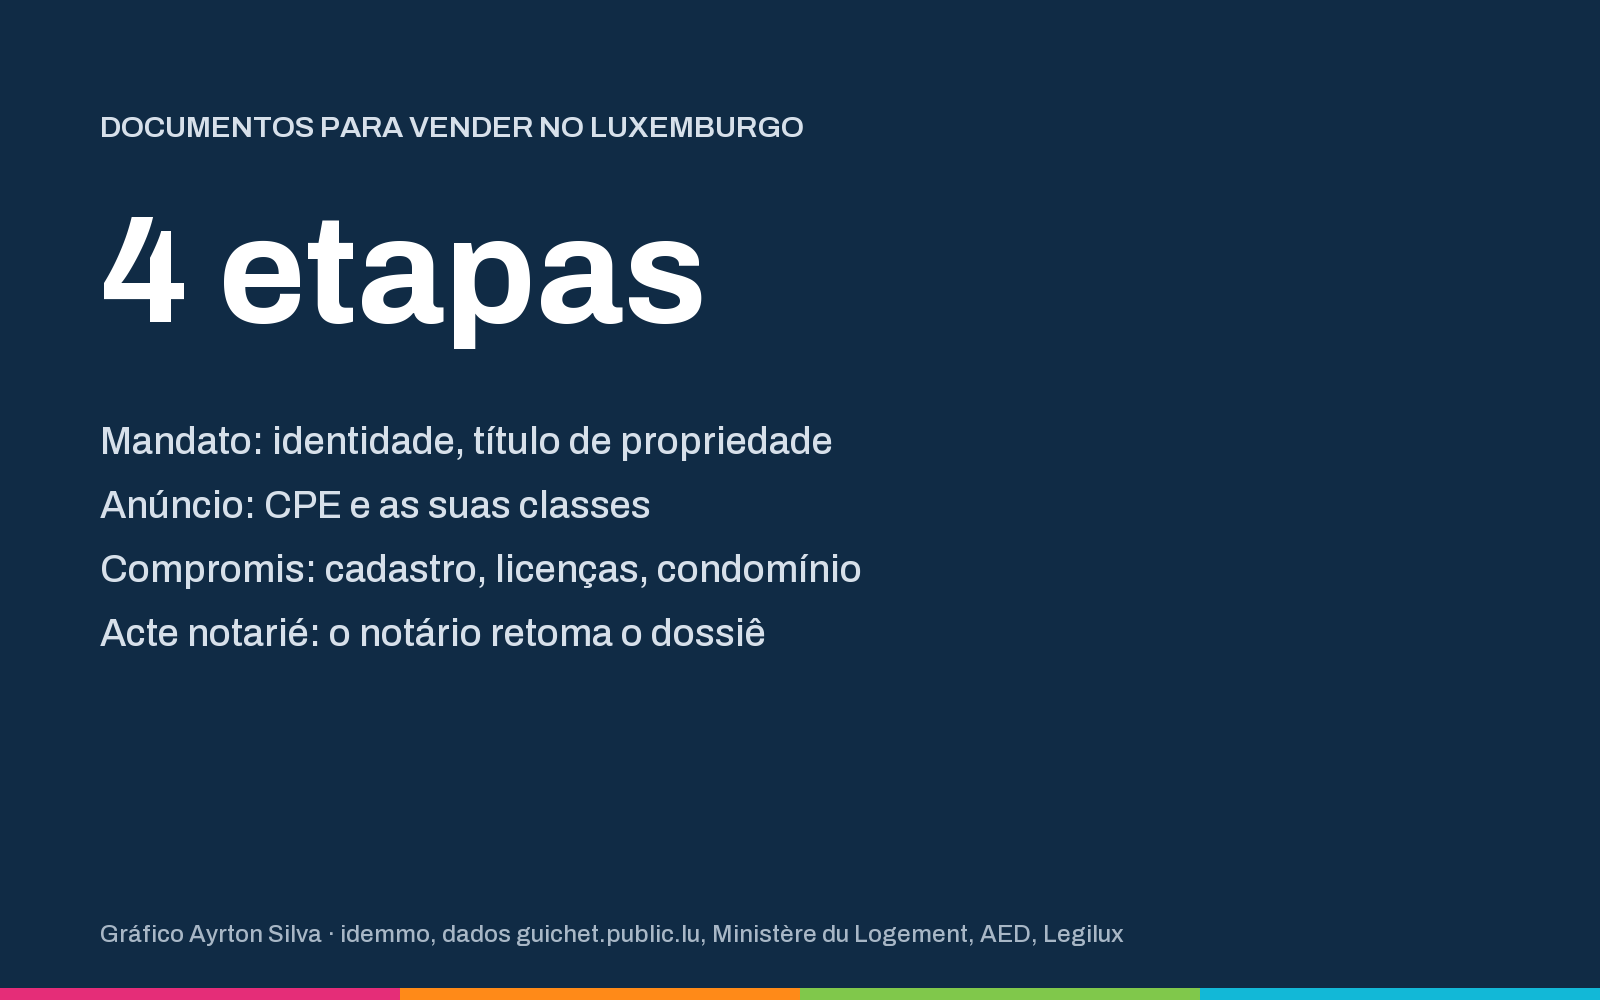
Uma venda no Luxemburgo passa por quatro etapas: o mandato, o anúncio, o compromis de vente e o acte notarié. O CPE, válido 10 anos, tem de existir antes do anúncio, que indica as suas classes. O título de propriedade, o extrato cadastral, as licenças de construção e, em condomínio, o tableau descriptif de division e o saldo do fundo de obras reúnem-se antes do compromis.
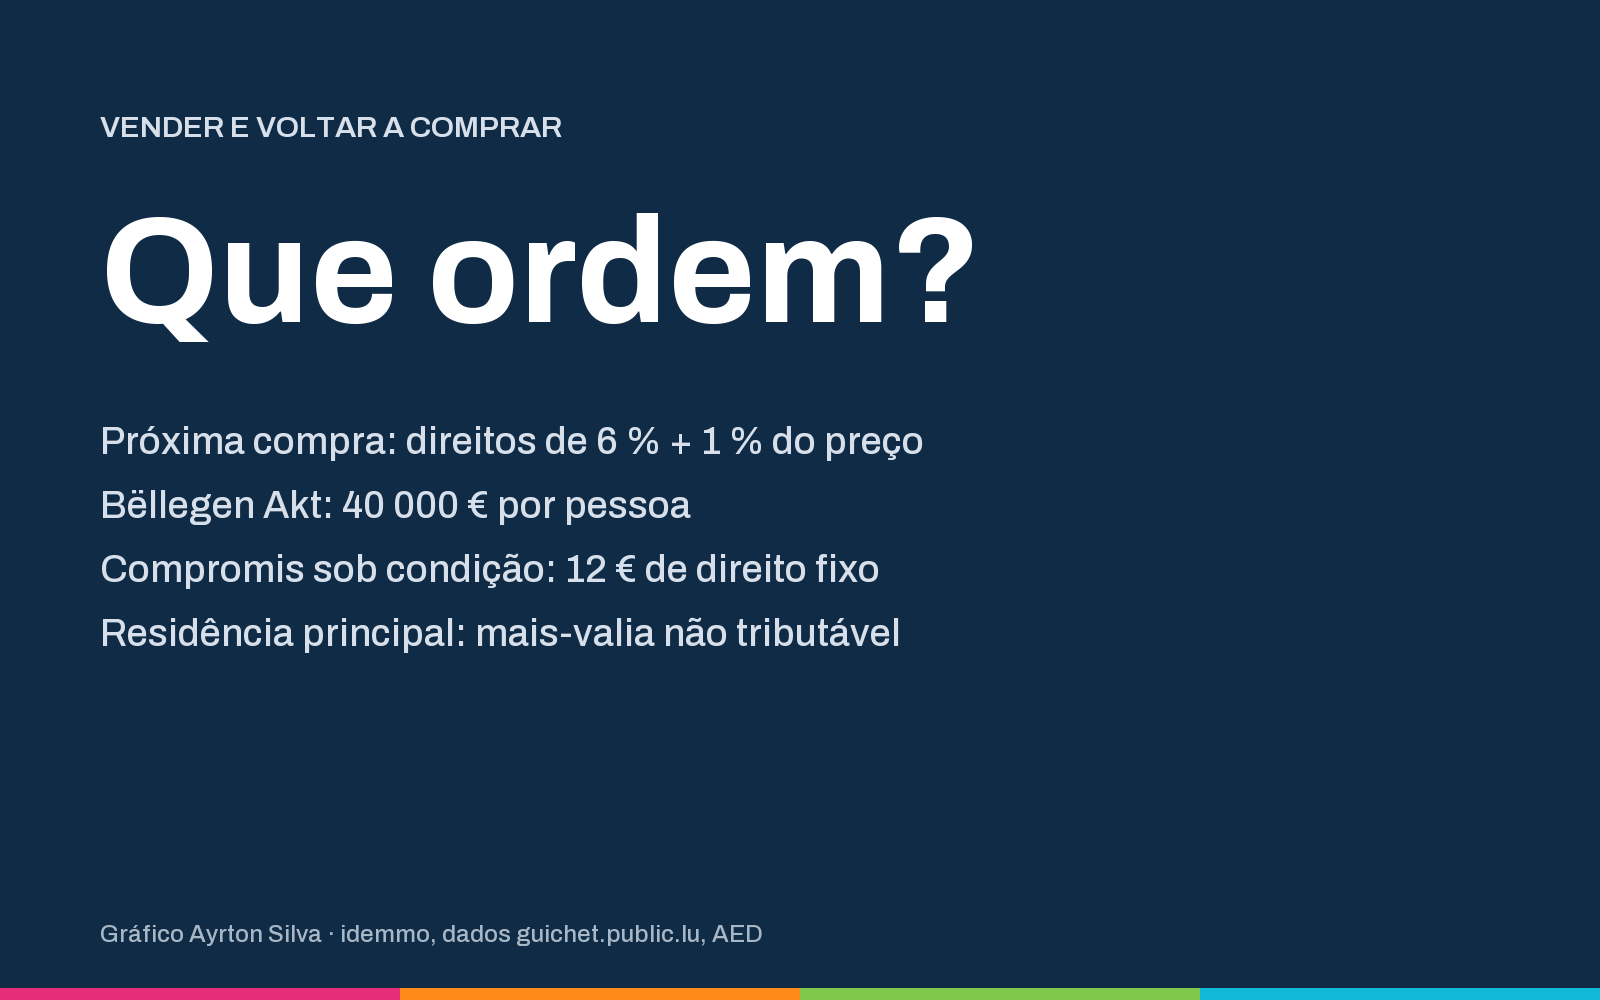
Vender e voltar a comprar no Luxemburgo: por que ordem?
Vender primeiro fixa o seu orçamento, mas pode obrigar a uma habitação provisória; comprar primeiro garante a próxima casa, mas exige um financiamento de transição. Em ambos os casos, a próxima compra paga direitos de 6 % e 1 % do preço, reduzidos pelo Bëllegen Akt de 40 000 € por pessoa se ainda houver crédito, e a mais-valia da sua residência principal não é tributável se os prazos forem cumpridos.
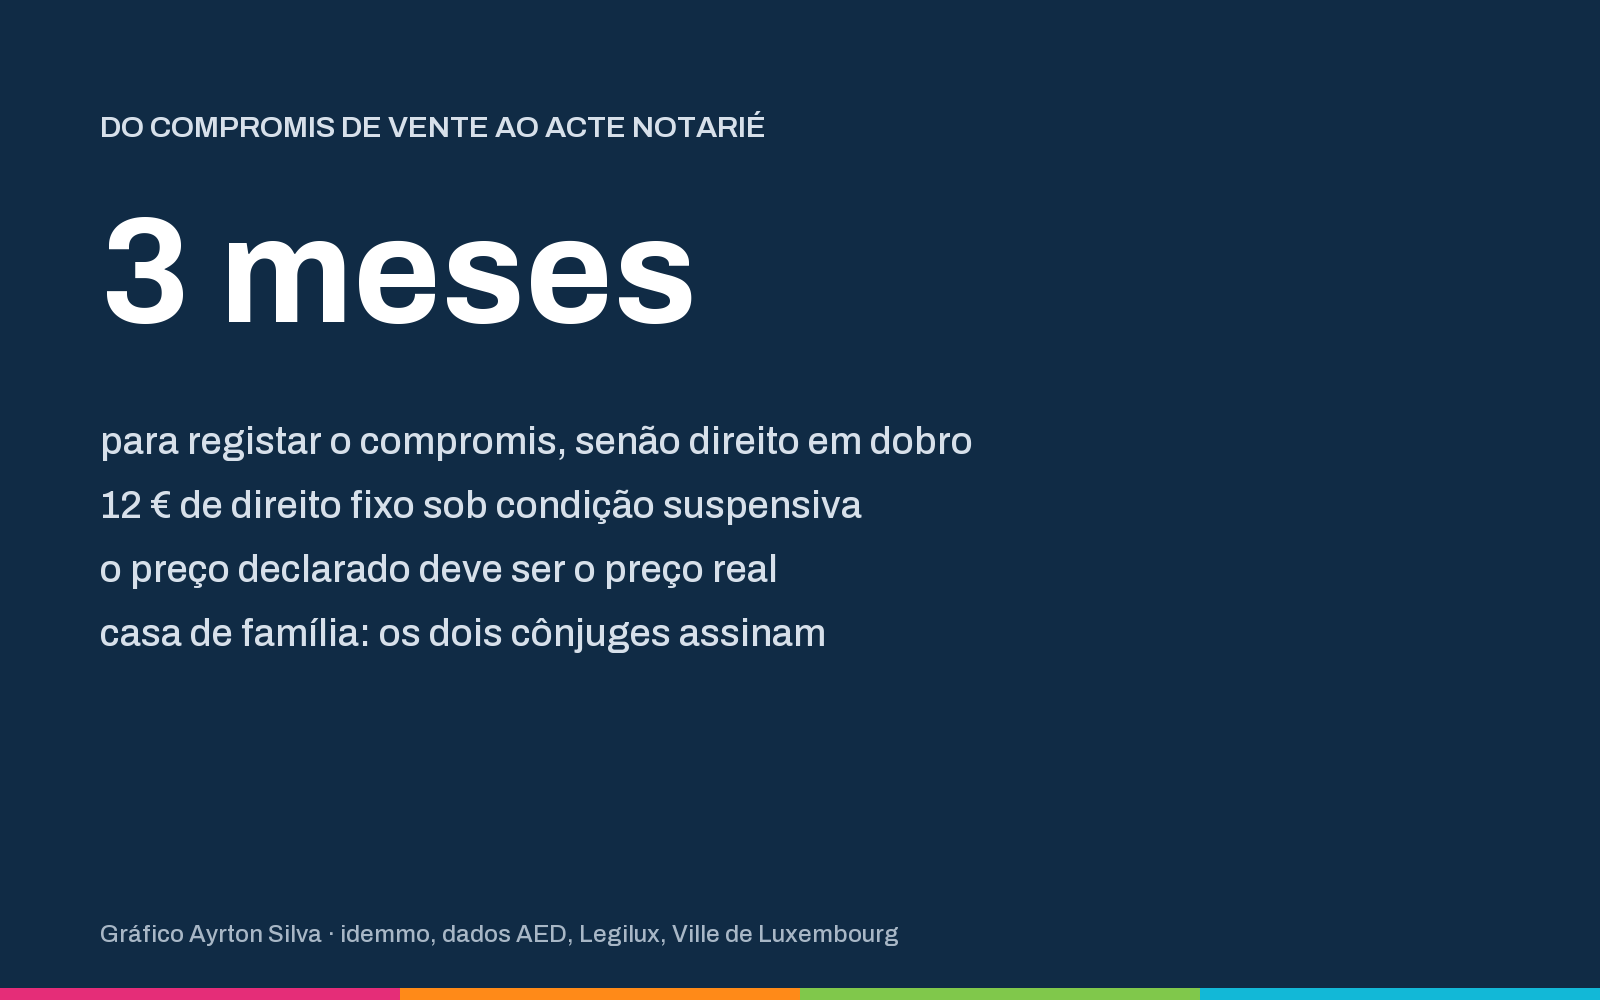
Do compromis de vente ao acte notarié: prazos e custos
No Luxemburgo, um compromis de vente particular regista-se no prazo de três meses, caso contrário aplica-se o direito em dobro. Enquanto a condição suspensiva não se realizar, só é devido um direito fixo de 12 €. O preço declarado tem de ser o preço real, e a habitação da família só se vende com o acordo dos dois cônjuges.
Luxembourg