Guide
Vendre puis racheter au Luxembourg : dans quel ordre ?
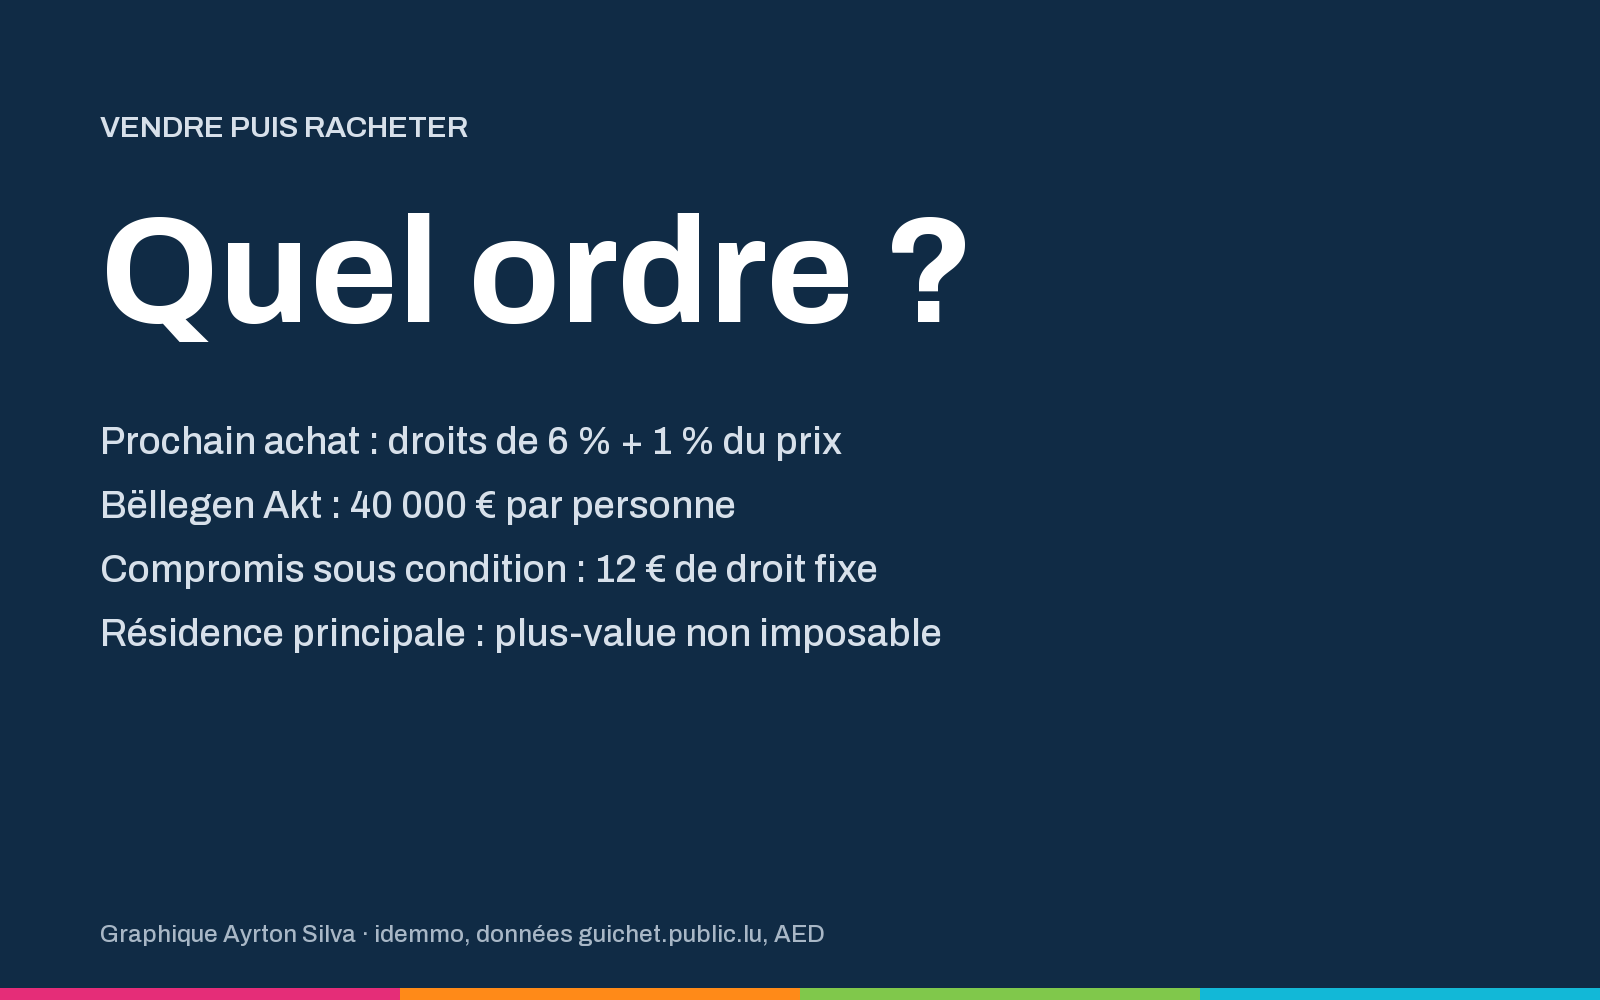
Vendre d'abord fixe votre budget mais impose parfois un logement provisoire ; acheter d'abord sécurise le prochain logement mais demande un financement de transition. Dans les deux cas, le prochain achat supporte des droits de 6 % et 1 % du prix, réduits par le Bëllegen Akt de 40 000 € par personne s'il reste du crédit, et la plus-value de votre résidence principale n'est pas imposable si les délais sont tenus.
La réponse courte
Vendre d'abord, c'est connaître son budget avant d'acheter. Acheter d'abord, c'est tenir le prochain logement avant de lâcher l'actuel. Les deux ordres se défendent ; ce qui les départage, c'est votre marge financière, le délai que vous pouvez porter deux biens et la précision avec laquelle votre prix de vente est estimé.
Quel que soit l'ordre, quatre règles officielles s'appliquent : les droits du prochain achat, le Bëllegen Akt, l'enregistrement des compromis et l'exonération de la plus-value sur la résidence principale. Ce guide les met côte à côte pour vous aider à choisir.
Scénario 1 : vendre d'abord
Vous signez le compromis de vente de votre logement, puis vous cherchez ou signez votre prochain achat.
Ce que vous y gagnez. Le prix de vente est fixé par écrit. Votre budget d'achat repose sur un montant connu, et votre banque finance le prochain bien sur cette base. Pas de double charge de remboursement, pas de pression pour baisser votre prix parce que l'achat suivant est déjà signé.
Ce que cela demande. Il faut parfois un logement provisoire entre l'acte de vente et l'entrée dans le prochain bien. Ce délai se négocie : la date de l'acte se fixe au compromis, et vous pouvez demander une date d'acte assez éloignée pour laisser le temps de trouver et de signer votre achat. Votre acquéreur a ses propres contraintes, en général l'obtention de son prêt : la condition suspensive correspondante figure dans le compromis.
Scénario 2 : acheter d'abord
Vous signez le compromis d'achat du prochain logement avant d'avoir vendu l'actuel.
Ce que vous y gagnez. Le bien que vous voulez est réservé. Vous déménagez une seule fois, et vous vendez un logement vide, plus simple à faire visiter.
Ce que cela demande. Un financement de transition, puisque le produit de la vente n'est pas encore disponible. C'est le principe du crédit relais : la banque avance une partie du prix de vente attendu, pour une durée limitée, et le prêt est remboursé à la vente. Montant, durée et coût sont fixés par chaque banque, sur la base de la valeur qu'elle retient pour votre bien : demandez une offre écrite et comparez-la avant de signer quoi que ce soit. Le risque principal est simple à nommer : si la vente prend plus de temps ou se fait à un prix plus bas que prévu, la marge se réduit.
Une protection existe : inscrire dans le compromis d'achat une condition suspensive liée à la vente de votre logement actuel, avec une date limite. Le vendeur du bien que vous achetez n'est pas obligé de l'accepter ; c'est un point de négociation, qui pèse sur la force de votre offre.
Les deux scénarios côte à côte
| Point | Vendre d'abord | Acheter d'abord |
|---|---|---|
| Budget du prochain achat | Fondé sur un prix de vente signé | Fondé sur un prix de vente estimé |
| Financement | Prêt classique sur le prochain bien | Crédit relais en attendant la vente |
| Risque principal | Logement provisoire entre deux actes | Vente plus longue ou plus basse que prévu |
| Condition suspensive utile | Prêt de votre acquéreur, dans votre compromis de vente | Vente de votre logement, dans votre compromis d'achat |
| Position de négociation | Vendeur sans urgence | Acheteur sans condition ou avec une condition à faire accepter |
| Plus-value de la résidence principale | Non imposable si vous l'occupez à la vente | Non imposable si la vente intervient dans le délai après déménagement |
Ce tableau ne chiffre rien : les montants dépendent de votre prix, de votre prêt et de l'offre de votre banque.
Les deux compromis et le calendrier
Dans un projet vendre puis racheter, vous signez deux compromis, l'un comme vendeur, l'autre comme acheteur. Chacun s'enregistre dans les trois mois de sa date ; passé ce délai, le double droit s'applique.3 Tant qu'une condition suspensive n'est pas réalisée, l'enregistrement coûte un droit fixe de 12 € ; le droit proportionnel devient exigible quand elle se réalise.4
La loi ne fixe pas de délai unique entre le compromis et l'acte notarié : c'est le compromis qui prévoit la date de l'acte et la date limite de chaque condition. Dans un projet en deux temps, ces dates se construisent ensemble :
- La date limite de la condition de prêt de votre acquéreur doit tomber avant celle de votre propre condition de vente, si vous en avez une.
- L'acte de vente se place avant l'acte d'achat, ou le même jour, si vous comptez sur le produit de la vente.
- Une marge entre les deux dates absorbe un retard de banque ou de pièce administrative.
Votre notaire et celui de l'autre partie coordonnent ces dates ; c'est à vous de les poser clairement dans chaque compromis.
Un compromis signé vaut vente : on ne peut en principe pas s'en rétracter, et la clause pénale due par la partie qui se retire sans droit est en pratique fixée à 10 % du prix de vente.6 Signer un achat sans condition liée à votre vente, c'est donc vous engager quel que soit le sort de votre logement actuel.
Ce que coûtera le prochain achat
Votre prochain achat supporte des droits d'enregistrement de 6 % du prix d'acquisition et un droit de transcription de 1 %.2 S'il s'agit de votre future résidence, le Bëllegen Akt vient en déduction : 40 000 € par personne qui acquiert.2 Après imputation du crédit, le droit perçu ne descend pas sous 100 €.2
Point important pour un deuxième achat : le crédit se consomme au fil des acquisitions. Si les droits d'un achat n'ont pas épuisé le crédit, le solde peut servir pour d'autres acquisitions, jusqu'à épuisement.1 Ce que vous avez déjà utilisé pour votre logement actuel est donc à déduire : faites vérifier par votre notaire le solde qui reste à chaque acquéreur avant de bâtir votre plan de financement. L'outil frais d'achat applique ces droits et le crédit à un prix donné, en exemple.
Le crédit a deux conditions qui comptent ici. Vous devez occuper le nouveau logement dans les deux ans de l'acte, ou dans les quatre ans pour un terrain ou un bien en construction, puis sans interruption pendant au moins deux ans.2 Et si votre logement actuel a lui-même bénéficié du crédit, le vendre, le louer, même en partie, ou le quitter avant deux ans d'occupation entraîne le remboursement intégral, avec intérêts.2 Un propriétaire récent doit vérifier cette date avant de signer un compromis de vente. Le détail du crédit est expliqué dans notre article sur le Bëllegen Akt.
La plus-value sur votre résidence principale
La plus-value réalisée sur l'habitation principale du vendeur n'est pas imposable.5 Dans le scénario « vendre d'abord », vous habitez le logement au moment de la vente : la condition est simple à remplir.
Dans le scénario « acheter d'abord », vous risquez d'avoir déménagé avant de vendre. Le logement reste traité comme résidence principale si la vente intervient au plus tard le 31 décembre de l'année qui suit le déménagement, avec l'une des conditions prévues : l'avoir occupé après l'achat, l'avoir occupé pendant les 5 années précédant la vente, ou un motif familial ou professionnel.5 Au-delà de cette date, le logement ne reste résidence principale que si trois conditions sont réunies, dont celle de ne pas être propriétaire d'un autre logement à votre disposition immédiate.5 Si vous habitez déjà le bien acheté, cette voie est en principe fermée : fixez la date limite de vente avant de déménager. Exonérée ou non, la vente doit toujours être déclarée.5
Un bien qui n'est pas votre résidence principale, appartement loué ou résidence secondaire, suit d'autres règles, détaillées dans notre article sur la plus-value immobilière.
Estimer avant de signer l'achat
Dans les deux scénarios, une donnée commande tout le reste : le prix auquel votre logement actuel peut se vendre. Si vous achetez d'abord, c'est sur ce chiffre que reposent le crédit relais et votre marge. Si vous vendez d'abord, c'est lui qui fixe votre budget de recherche.
Une estimation trop haute est le piège classique de l'achat d'abord : elle fait signer un achat que la vente ne financera pas. Une estimation trop basse fait renoncer à un bien accessible. Avant de signer un compromis d'achat, faites établir un avis de valeur écrit, appuyé sur les ventes enregistrées de votre commune, et confrontez-le au budget que la banque accepte.
Avant de choisir, la liste
- Faites estimer votre logement par écrit, avant toute offre d'achat.
- Demandez à votre banque ce qu'elle finance dans chaque scénario, et sous quelles conditions.
- Vérifiez le solde de Bëllegen Akt de chaque acquéreur et la date d'occupation de votre logement actuel.
- Prévoyez les conditions suspensives et leurs dates limites dans chaque compromis.
- Placez l'acte de vente et l'acte d'achat dans le bon ordre, avec une marge.
- Si vous déménagez avant de vendre, notez le délai qui protège l'exonération de la plus-value.
Un projet vendre puis racheter se joue sur le premier chiffre posé. Demandez votre avis de valeur avant de signer le prochain achat.
Sources
- Crédit d'impôt sur les actes notariés (« Bëllegen Akt ») · guichet.public.lu · 15/11/2026
- Crédit d'impôt sur les actes notariés (Bëllegen Akt) · Administration de l'enregistrement, des domaines et de la TVA (AED), pfi.public.lu · 15/11/2026
- Enregistrement : questions fréquentes · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Guide des mesures logement de l'AED · Administration de l'enregistrement, des domaines et de la TVA (AED) · 15/11/2026
- Plus-value sur la vente de l'habitation principale · guichet.public.lu · 15/11/2026
- Connaître le contenu et la valeur juridique d'un compromis de vente · guichet.public.lu · 15/11/2026
Chaque chiffre de l'article renvoie à une source publique, citée avec sa date. Les sources sont en français.
Questions fréquentes
Vaut-il mieux vendre ou acheter d'abord au Luxembourg ?
Il n'y a pas de règle unique. Vendre d'abord fixe votre budget et évite de porter deux biens ; acheter d'abord sécurise le prochain logement mais suppose un financement de transition et un prix de vente bien estimé. Le choix dépend de votre marge financière et du délai que vous pouvez tenir.
Puis-je acheter sous condition de vendre mon logement actuel ?
Oui, si le vendeur du bien que vous achetez l'accepte : c'est une condition suspensive à négocier et à inscrire au compromis, avec une date limite. Sans elle, le compromis d'achat vous engage même si votre vente n'aboutit pas. Tant qu'elle n'est pas réalisée, le compromis s'enregistre au droit fixe de 12 €.
Ai-je encore droit au Bëllegen Akt pour mon prochain achat ?
Le crédit est de 40 000 € par personne. S'il n'a pas été entièrement utilisé lors d'un achat précédent, le solde peut servir pour d'autres acquisitions, jusqu'à épuisement. Votre notaire vérifie le solde disponible.
La vente de ma résidence principale est-elle imposée si j'ai déjà déménagé ?
La plus-value de l'habitation principale n'est pas imposable. Si vous avez quitté le logement avant de le vendre, la vente doit intervenir au plus tard le 31 décembre de l'année qui suit le déménagement, avec l'une des conditions prévues par l'administration. Exonérée ou non, la vente doit être déclarée.
Demander mon avis de valeur
Adresse du bien, commune, un mot sur votre projet : Ayrton vous rappelle.
Vous préférez un message ? Un seul mot suffit.
Écrire ESTIMATION sur WhatsAppÀ lire ensuite
Offre d'achat au Luxembourg : ce que le vendeur vérifie
Au Luxembourg, la vente est parfaite dès que vendeur et acquéreur sont d'accord sur le bien et sur le prix (Code civil, art. 1583). Accepter une offre par écrit peut donc déjà vous engager. Avant de signer, lisez la condition de prêt et son délai, la nature de la somme versée et la date prévue pour l'acte.
Documents pour vendre un bien au Luxembourg : la liste
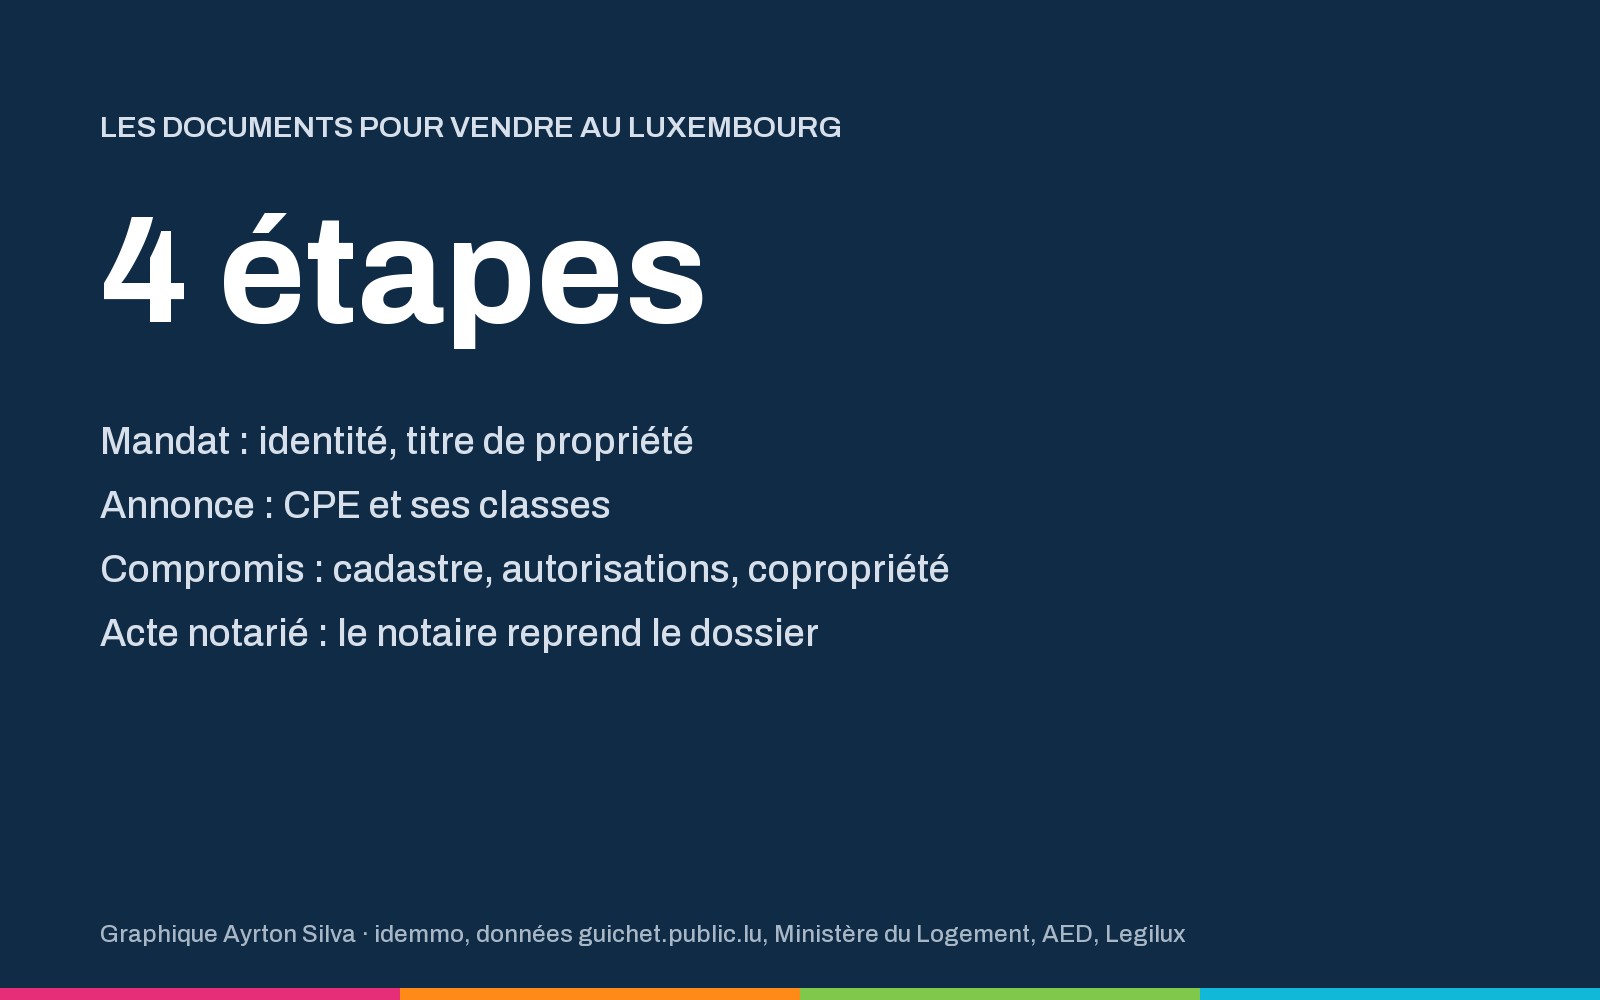
Une vente au Luxembourg passe par quatre étapes : le mandat, l'annonce, le compromis de vente et l'acte notarié. Le CPE, valable 10 ans, doit exister avant l'annonce, qui affiche ses classes. Le titre de propriété, l'extrait cadastral, les autorisations de bâtir et, en copropriété, le tableau descriptif de division et le solde du fonds de travaux se réunissent avant le compromis.
Du compromis de vente à l'acte notarié : délais et frais
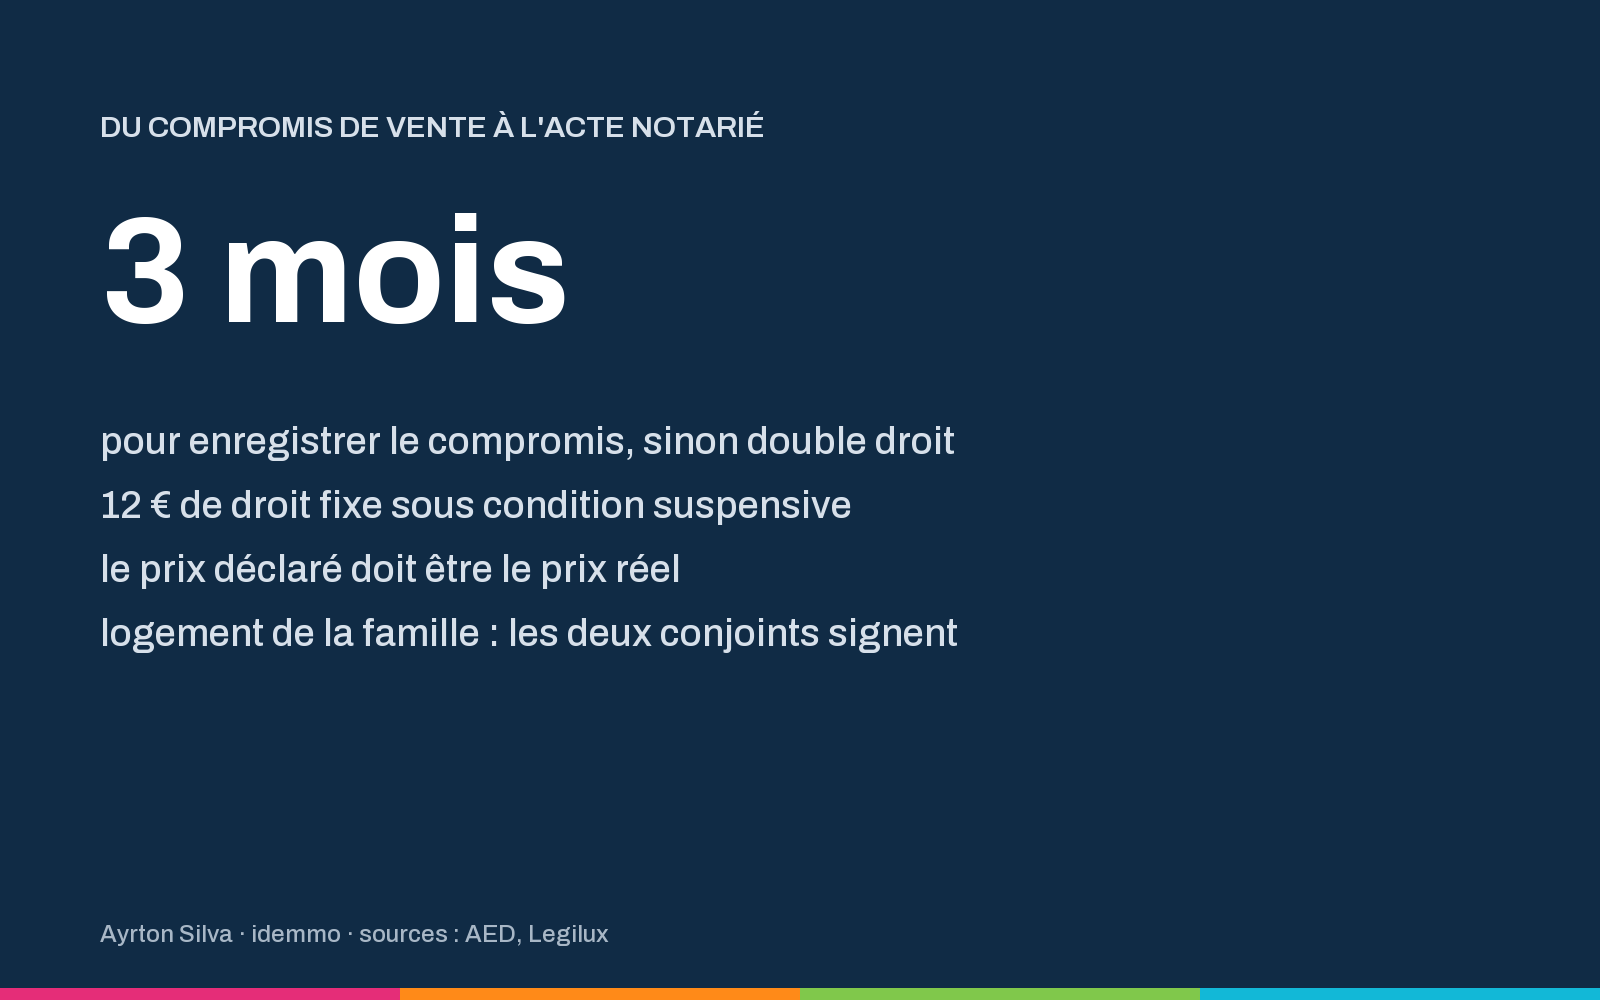
Au Luxembourg, un compromis de vente sous seing privé s'enregistre dans les trois mois, sinon le double droit s'applique. Tant que la condition suspensive n'est pas réalisée, seul un droit fixe de 12 € est dû. Le prix déclaré doit être le prix réel, et le logement de la famille ne se vend qu'avec l'accord des deux conjoints.
Luxembourg