Ratgeber
Kaufangebot in Luxemburg erhalten: was der Verkäufer prüft
In Luxemburg ist der Kauf zustande gekommen, sobald Verkäufer und Käufer sich über das Objekt und den Preis einig sind (Code civil, Art. 1583). Wer ein Angebot schriftlich annimmt, kann also schon gebunden sein. Lesen Sie vor der Unterschrift die Darlehensbedingung und ihre Frist, die Art der gezahlten Summe und das geplante Datum der Urkunde.
Ist ein angenommenes Kaufangebot schon ein Kauf?
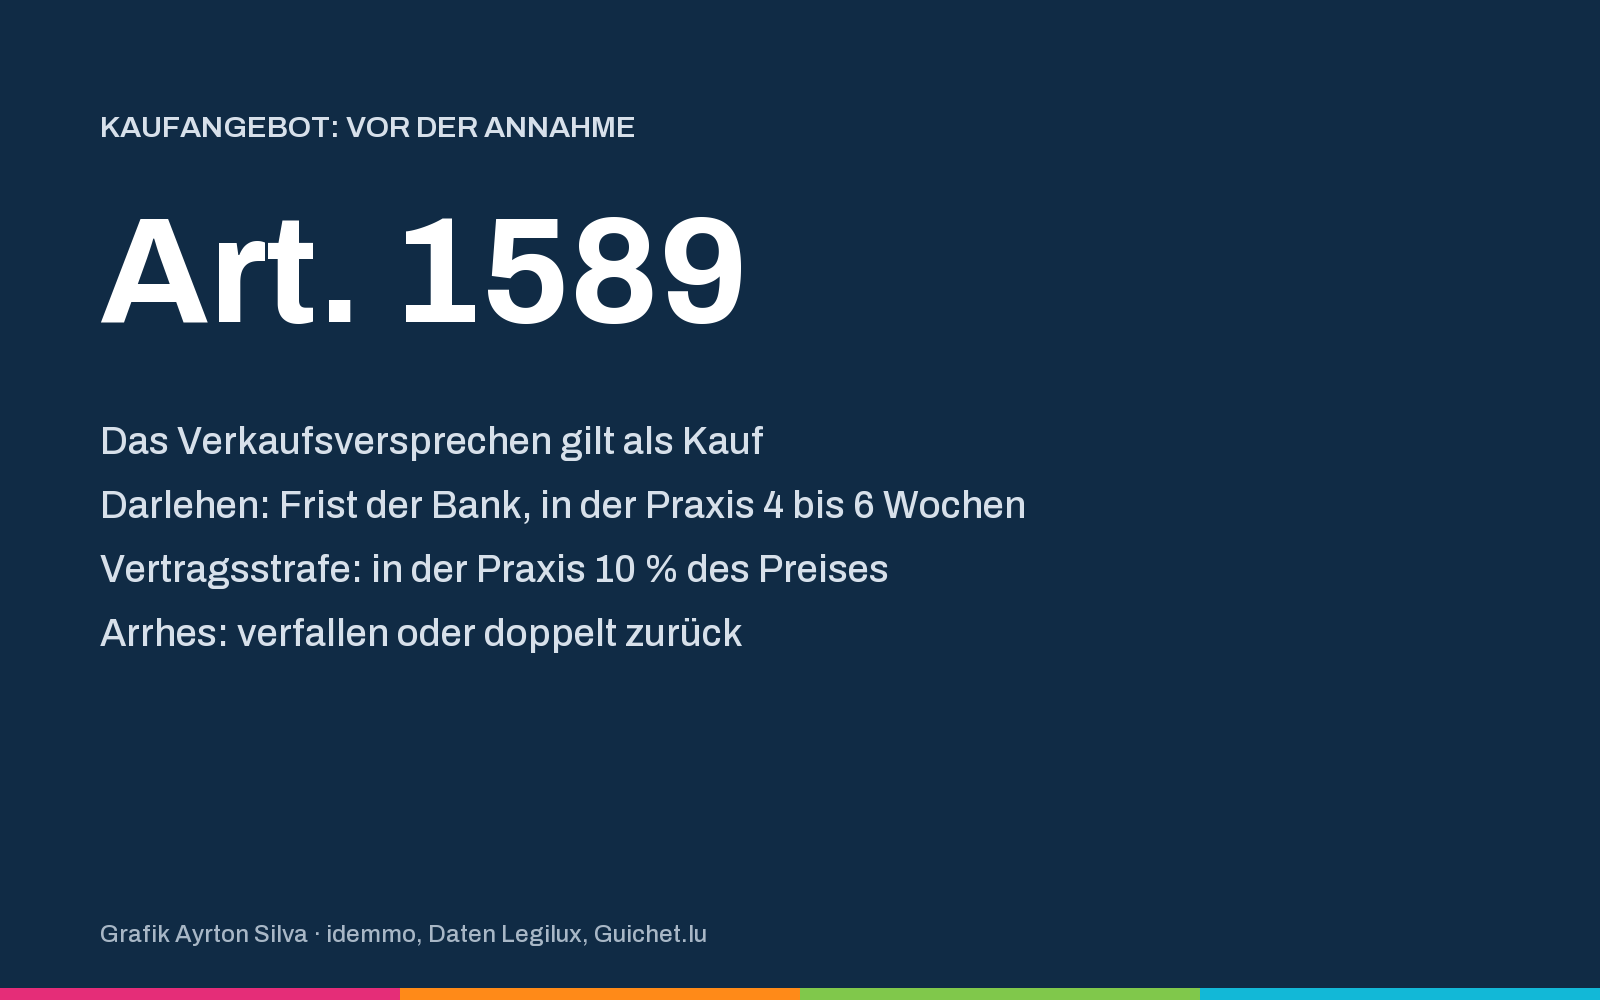
In Luxemburg ist der Kauf zwischen den Parteien zustande gekommen, sobald sie sich über die Sache und den Preis einig sind, auch wenn die Immobilie noch nicht übergeben und der Preis noch nicht bezahlt ist (Code civil, Art. 1583).1 Der Code fügt hinzu, dass das Verkaufsversprechen als Kauf gilt, wenn beide Parteien über Sache und Preis übereinstimmen (Art. 1589).1 Guichet.lu fasst es für den Compromis de vente zusammen: Sobald ihn beide Parteien unterschrieben haben, verpflichtet er sie, den Verkauf zum vereinbarten Preis abzuschließen, und grundsätzlich kann keine Seite zurücktreten.2
Für den Verkäufer hat das eine praktische Folge. Ein schriftliches Kaufangebot, das die Immobilie bezeichnet und einen Preis festlegt und mit « bon pour accord » gegengezeichnet wird, kann dieselbe Wirkung haben wie ein Compromis. Rechtmäßig geschlossene Vereinbarungen haben für die Parteien Gesetzeskraft und können nur in gegenseitigem Einvernehmen widerrufen werden (Art. 1134).1 Die Unterschrift unter einem Angebot ist also keine Höflichkeit: In diesem Moment werden die Bedingungen festgelegt.
Dieser Leitfaden behandelt genau diesen Moment, zwischen Angebot und Compromis. Die Registrierung des Compromis, ihre Kosten, die Fläche und die Familienwohnung behandelt unser Artikel über den Weg vom Compromis zur notariellen Urkunde.
Was muss ein Kaufangebot enthalten?
Ein ernsthaftes Angebot passt auf eine Seite, aber jede Zeile zählt. Prüfen Sie vor jeder Verhandlung, ob es Folgendes enthält:
- Die vollständige Identität des Käufers, und jedes Käufers, wenn zwei gemeinsam kaufen.
- Die eindeutig beschriebene Immobilie: Adresse, Einheit (Lot), Keller, Stellplatz, was mitverkauft wird.
- Den Preis, in Ziffern und in Worten, und was er umfasst. Der Code civil verlangt, dass der Preis von den Parteien bestimmt und angegeben wird (Art. 1591).1
- Die Finanzierung: Eigenkapital, Rückgriff auf ein Darlehen, Höhe des geplanten Darlehens.
- Die Bedingungen des Käufers, Darlehen oder anderes.
- Die Bindefrist des Angebots: bis wann der Käufer daran festhält.
- Die gewünschten Termine für den Compromis und für die Urkunde.
Ein Angebot ohne Frist lässt Sie im Unklaren, denn Sie wissen nicht, wie lange sich der Käufer gebunden fühlt. Ein Angebot ohne Angaben zur Finanzierung zwingt Sie nachzufragen, und die Antwort wiegt so viel wie der Preis.
Darlehensbedingung: welche Frist, welcher Nachweis?
Guichet.lu stellt fest, dass fast alle Compromis den Verkauf an Bedingungen knüpfen, und nennt an erster Stelle die Gewährung eines Bankdarlehens. Der Compromis sieht dann vor, dass der Käufer erst zum Kauf verpflichtet ist, wenn er dieses Darlehen erhalten hat. Guichet.lu nennt drei Punkte, die für den Verkäufer wichtig sind:2
- Die Frist für die Antwort der Bank legen die Parteien schriftlich fest. Das Gesetz schreibt keine Dauer vor; in der Praxis beträgt sie mindestens 4 bis 6 Wochen.
- Die Frist kann verlängert werden, wenn der Käufer ein offizielles Schreiben der Bank vorlegt, das bestätigt, dass der Antrag eingereicht ist und bearbeitet wird.
- Im Streitfall muss der Käufer beweisen, dass er rechtzeitig bei mindestens einer Bank angefragt und den Verkäufer innerhalb der Frist über die Antwort informiert hat.
Der Code civil ergänzt das Bild. Er erlaubt, einen Kauf unter einer aufschiebenden Bedingung zu schließen (Art. 1584).1 Eine an eine feste Frist gebundene Bedingung gilt als ausgefallen, wenn die Frist abläuft, ohne dass das Ereignis eingetreten ist (Art. 1176).1 Und eine Bedingung gilt als eingetreten, wenn die durch sie verpflichtete Partei ihren Eintritt verhindert hat (Art. 1178).1 Ein Käufer, der nie einen Darlehensantrag stellt, kann sich also nicht hinter der Bedingung verstecken.
Für Sie als Verkäufer legt eine gut formulierte Darlehensklausel den Höchstbetrag des beantragten Darlehens, die Antwortfrist und die Form des Nachweises fest: ein Ablehnungsschreiben der Bank, keine bloße Erklärung des Käufers. Ohne Datum bleibt die Bedingung offen: Nach dem Code kann eine Bedingung ohne feste Frist jederzeit noch eintreten (Art. 1176)1; ohne Betrag kann ein Käufer ein unrealistisches Darlehen beantragen und eine Ablehnung erhalten.
Mehrere Angebote: wie vergleicht man sie?
Wenn zwei oder drei Angebote eingehen, schaut man reflexartig zuerst auf den Preis. Er ist ein Kriterium, nicht das einzige. Drei Fragen entscheiden oft zwischen nahe beieinanderliegenden Angeboten:
- Die Sicherheit der Finanzierung. Ein Käufer mit solidem Eigenkapital oder einer schriftlichen Grundsatzzusage seiner Bank birgt weniger Risiko als ein Käufer, der gerade erst anfängt.
- Die Bedingungen. Ein Angebot ohne Darlehensbedingung oder mit kurzer Frist hält Sie kürzer in der Ungewissheit. Ein Angebot, das vom Verkauf einer anderen Immobilie abhängt, fügt eine Bedingung hinzu, auf die Sie keinen Einfluss haben.
- Der Zeitplan. Das Datum der Urkunde muss zu Ihren eigenen Plänen passen: Kauf einer anderen Immobilie, Umzug, Rückzahlung eines laufenden Darlehens.
Ein etwas niedrigeres Angebot, finanziert und schnell, kann mehr wiegen als ein höheres Angebot mit zwei Bedingungen. Bewerten Sie jedes Angebot schriftlich nach diesen Kriterien, bevor Sie antworten.
Eine Vorsichtsmaßnahme gilt, wenn mehrere Käufer im Rennen sind: Nehmen Sie immer nur ein Angebot an. Zwei schriftliche Annahmen für dieselbe Immobilie machen Sie gegenüber dem Käufer angreifbar, den Sie nicht wählen.
Wie macht man ein Gegenangebot?
Passt Ihnen das Angebot nicht, antworten Sie schriftlich mit einem vollständigen Gegenangebot: Preis, Bedingungen, Frist der Darlehensbedingung, Datum der Urkunde und eine Frist für Ihre eigene Antwort. Ein Gegenangebot ändert die Bedingungen: Rechnen Sie nicht damit, dass das ursprüngliche Angebot weiter auf dem Tisch liegt. Nimmt der Käufer Ihre Bedingungen schriftlich an, kann die Einigung über Sache und Preis in diesem Moment zustande kommen (Art. 1583 und 1589).1
Arrhes, Anzahlung, Vertragsstrafe: was ist der Unterschied?
Bei der Unterzeichnung des Compromis wird oft eine Summe gezahlt. Wie sie bezeichnet wird, ist kein Detail. Wird das Verkaufsversprechen mit Arrhes (einer Art Reugeld) abgegeben, bleibt jede Partei frei zurückzutreten: wer sie gezahlt hat, indem er sie verliert, wer sie erhalten hat, indem er das Doppelte zurückzahlt (Art. 1590).1 Eine als Arrhes bezeichnete Summe öffnet also einen Ausweg, für beide Parteien. Eine Summe, die als Vorschuss auf den Preis gezahlt und nicht als Arrhes bezeichnet wird, gibt dagegen kein solches Rücktrittsrecht: Die Vereinbarung bleibt Art. 1134 unterworfen. Lassen Sie schriftlich festhalten, unter welchem Titel die Summe gezahlt wird, wer sie bis zur Urkunde verwahrt und was mit ihr geschieht, wenn die Darlehensbedingung nicht eintritt.
Der Compromis kann außerdem eine Vertragsstrafe vorsehen: eine pauschale Entschädigung, die die Partei schuldet, die den Abschluss verweigert. In der Praxis liegt sie bei 10 % des Verkaufspreises, also 35 000 € bei einem Preis von 350 000 €.2 Prüfen Sie, für wen sie gilt: Ist sie für beide Parteien formuliert, trifft sie auch einen Verkäufer, der es sich nach dem Compromis anders überlegt oder einen Käufer findet, der mehr bietet,. Das Gericht kann die Strafe herabsetzen oder erhöhen, wenn sie offensichtlich überhöht oder lächerlich gering ist (Art. 1152).1
Die Liste vor der Annahme
Gehen Sie vor der Unterschrift unter ein Angebot oder einen Compromis diese Punkte einzeln durch:
- Das Angebot bezeichnet Immobilie und Preis eindeutig.
- Es hat eine Frist, und Sie antworten vorher.
- Die Finanzierung ist beschrieben: Eigenkapital, Darlehensbetrag, angefragte Bank.
- Die Darlehensbedingung legt einen Höchstbetrag, eine Frist und einen schriftlichen Ablehnungsnachweis fest.
- Weitere Bedingungen sind schriftlich festgehalten und datiert.
- Die gezahlte Summe ist bezeichnet: Arrhes oder nicht, verwahrt von wem.
- Die Vertragsstrafe ist gelesen, und Sie wissen, dass sie auch Sie bindet.
- Das Datum der Urkunde passt zu Ihrem eigenen Zeitplan.
- Es wird immer nur ein Angebot angenommen.
Um ein Angebot zu beurteilen, müssen Sie zuerst wissen, was die Immobilie wert ist. Eine schriftliche Werteinschätzung gibt Ihnen eine Bezugszahl, um auf ein niedriges Angebot zu antworten oder zwischen zwei nahen Angeboten zu entscheiden. Fordern Sie Ihre an.
Quellen
- Code civil luxembourgeois, texte consolidé · Legilux, Code civil luxembourgeois · 15/11/2026
- Connaître le contenu et la valeur juridique d'un compromis de vente · Guichet.lu, portail du gouvernement luxembourgeois · 15/11/2026
Jede Zahl des Beitrags verweist auf eine öffentliche Quelle, zitiert mit Datum. Die Quellen sind auf Französisch.
Häufige Fragen
Ist ein angenommenes Kaufangebot in Luxemburg schon ein Kauf?
Es kann einer sein. Der Kauf ist zustande gekommen, sobald Einigkeit über Objekt und Preis besteht (Code civil, Art. 1583), und das Verkaufsversprechen gilt unter denselben Voraussetzungen als Kauf (Art. 1589). Legt das Angebot Objekt und Preis ohne Vorbehalt fest, kann Ihre schriftliche Annahme genügen, um Sie zu binden.
Wie lange läuft die Darlehensbedingung?
Das Gesetz legt keine Dauer fest: Die Parteien schreiben sie in den Compromis. In der Praxis beträgt die Antwortfrist der Bank mindestens 4 bis 6 Wochen, und sie kann auf ein offizielles Schreiben der Bank hin verlängert werden.
Was passiert, wenn der Käufer nach dem Compromis abspringt?
Grundsätzlich kann er das nicht. Sieht der Compromis eine Vertragsstrafe vor, schuldet sie nach dem Wortlaut der Klausel die Partei, die den Abschluss verweigert; in der Praxis liegt sie bei 10 % des Preises. Das Gericht kann sie herabsetzen, wenn sie offensichtlich überhöht ist.
Arrhes oder Anzahlung: Was ist der Unterschied für den Verkäufer?
Bei Arrhes kann jede Partei zurücktreten: der Käufer, indem er sie verliert, der Verkäufer, indem er das Doppelte zurückzahlt (Code civil, Art. 1590). Ein Vorschuss auf den Preis ohne Bezeichnung als Arrhes gibt dieses Recht nicht. Lassen Sie schriftlich festhalten, unter welchem Titel die Summe gezahlt wird und wer sie bis zur Urkunde verwahrt.
Meine schriftliche Wertermittlung anfragen
Adresse der Immobilie, Gemeinde, ein Wort zu Ihrem Vorhaben: Ayrton ruft zurück.
Lieber eine Nachricht? Ein einziges Wort genügt.
ESTIMATION per WhatsApp schreibenAls Nächstes lesen
Unterlagen für den Immobilienverkauf in Luxemburg: die Liste
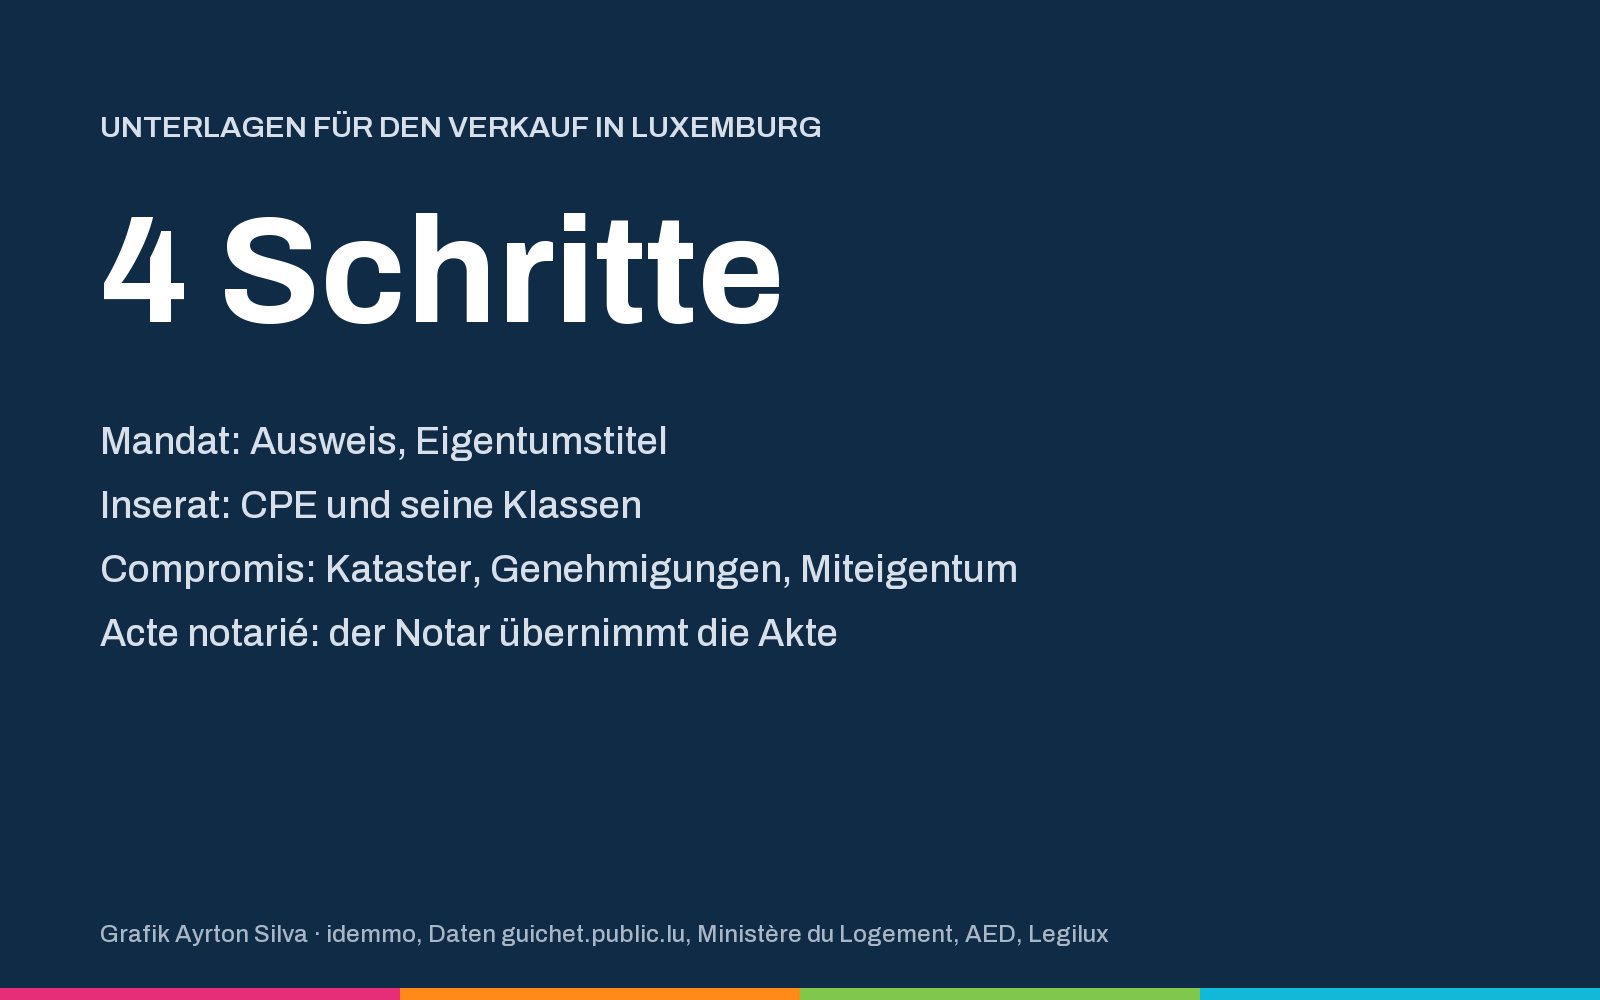
Ein Verkauf in Luxemburg verläuft in vier Schritten: Mandat, Inserat, Compromis de vente und Acte notarié. Der CPE, 10 Jahre gültig, muss vor dem Inserat vorliegen, das seine Klassen angibt. Eigentumstitel, Katasterauszug, Baugenehmigungen und, im Miteigentum, das Tableau descriptif de division sowie der Stand des Instandhaltungsfonds werden vor dem Compromis zusammengestellt.
Verkaufen und neu kaufen in Luxemburg: welche Reihenfolge?
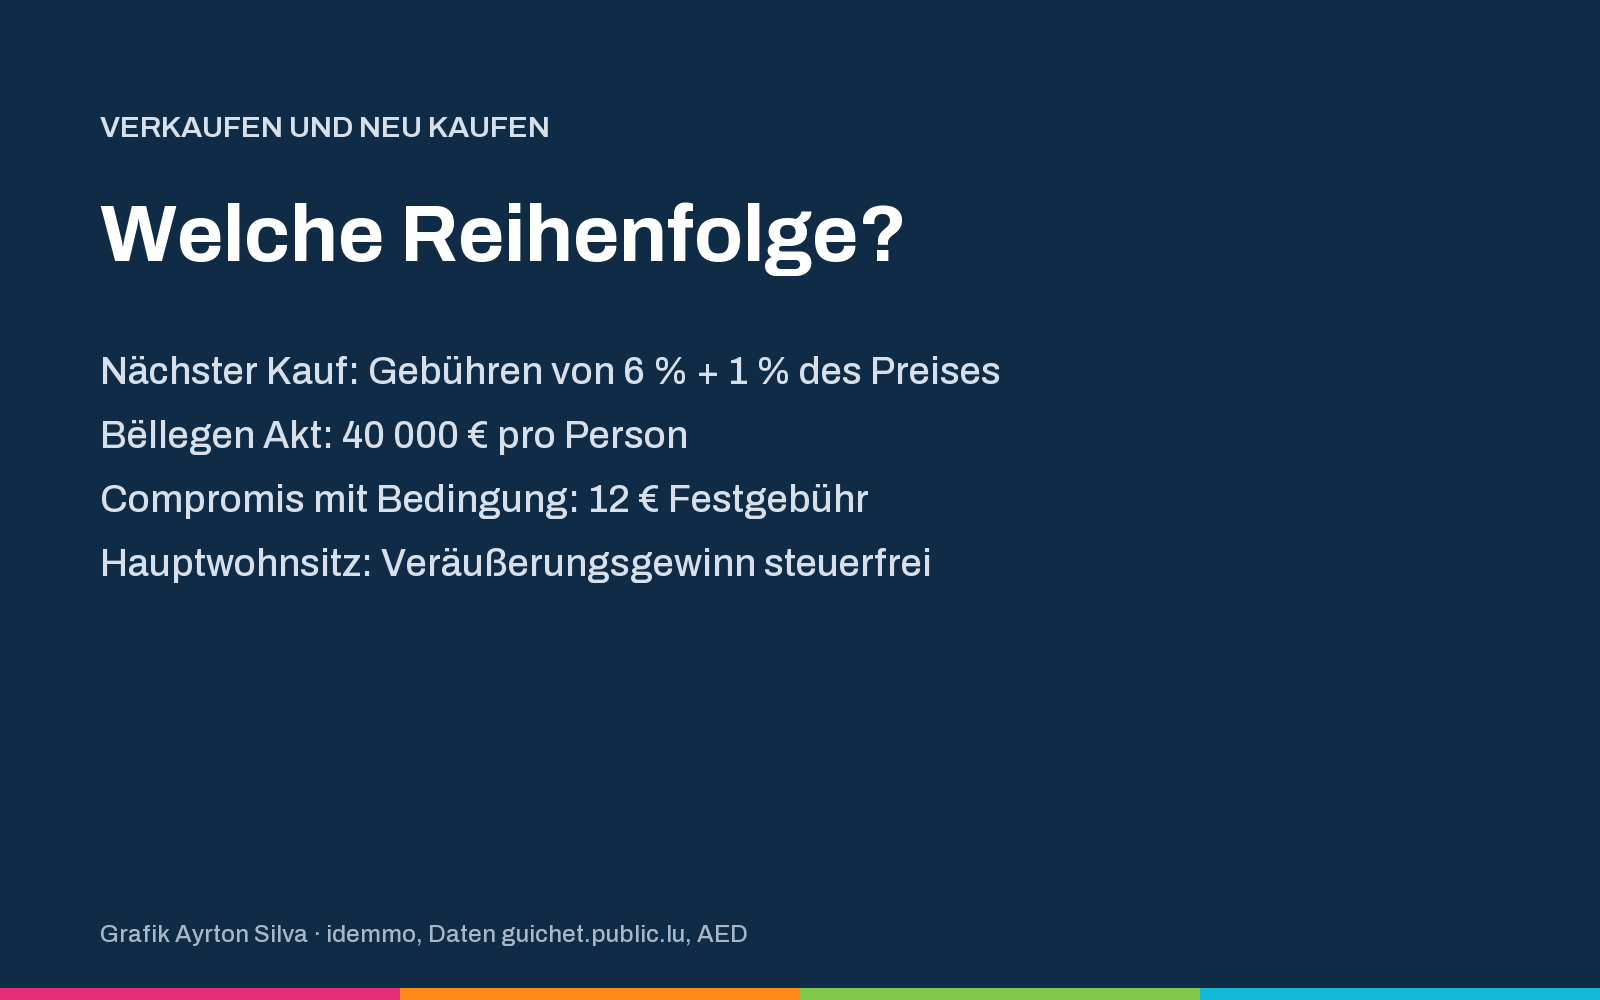
Wer zuerst verkauft, kennt sein Budget, braucht aber unter Umständen eine Übergangswohnung; wer zuerst kauft, sichert sich die nächste Wohnung, braucht aber eine Zwischenfinanzierung. In beiden Fällen fallen beim nächsten Kauf Gebühren von 6 % und 1 % des Preises an, gemindert durch den Bëllegen Akt von 40 000 € pro Person, sofern noch Guthaben besteht, und der Veräußerungsgewinn aus dem Hauptwohnsitz ist steuerfrei, wenn die Fristen eingehalten werden.
Vom Vorvertrag zur Notarurkunde: Fristen und Kosten
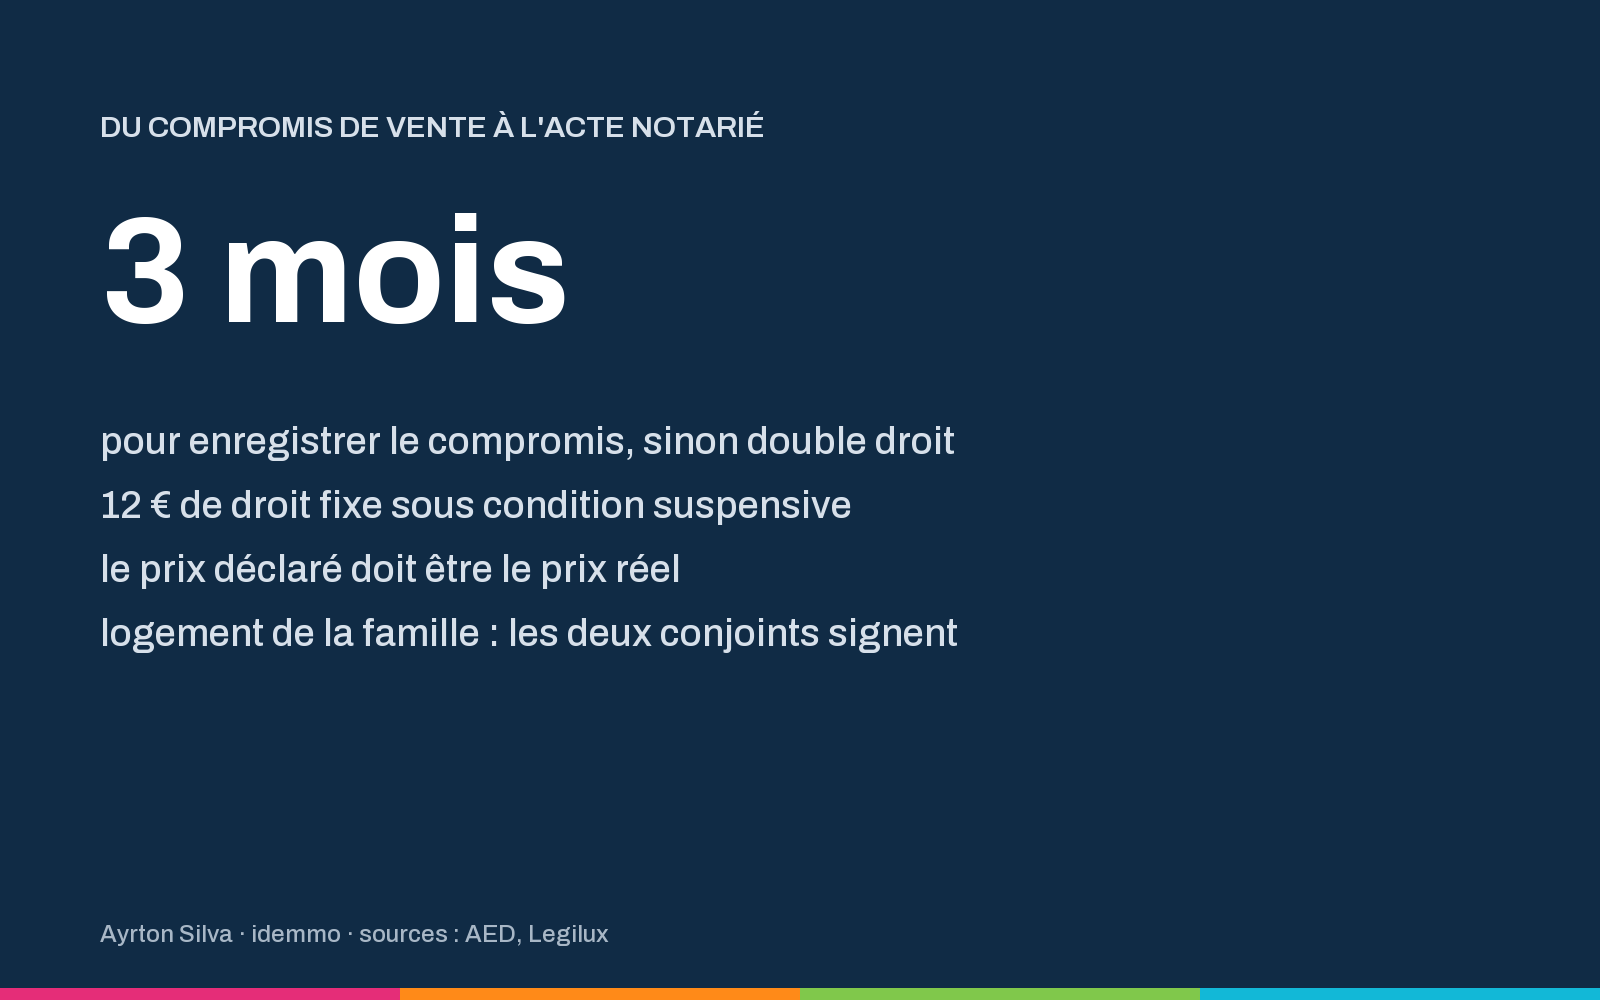
In Luxemburg wird ein privatschriftlicher Vorvertrag (compromis de vente) binnen drei Monaten registriert, sonst fällt die doppelte Gebühr an. Solange die aufschiebende Bedingung nicht eingetreten ist, ist nur eine feste Gebühr von 12 € fällig. Der erklärte Preis muss der reale Preis sein, und die Familienwohnung wird nur mit Zustimmung beider Ehegatten verkauft.
Luxembourg